प्रकरण की पृष्ठभूमि
याचिकाकर्ता एक चीनी निर्माण कंपनी है जो बिहार के जिला पश्चिम चंपारण, हरिनगर में स्थित कारखाना संचालित करती है।
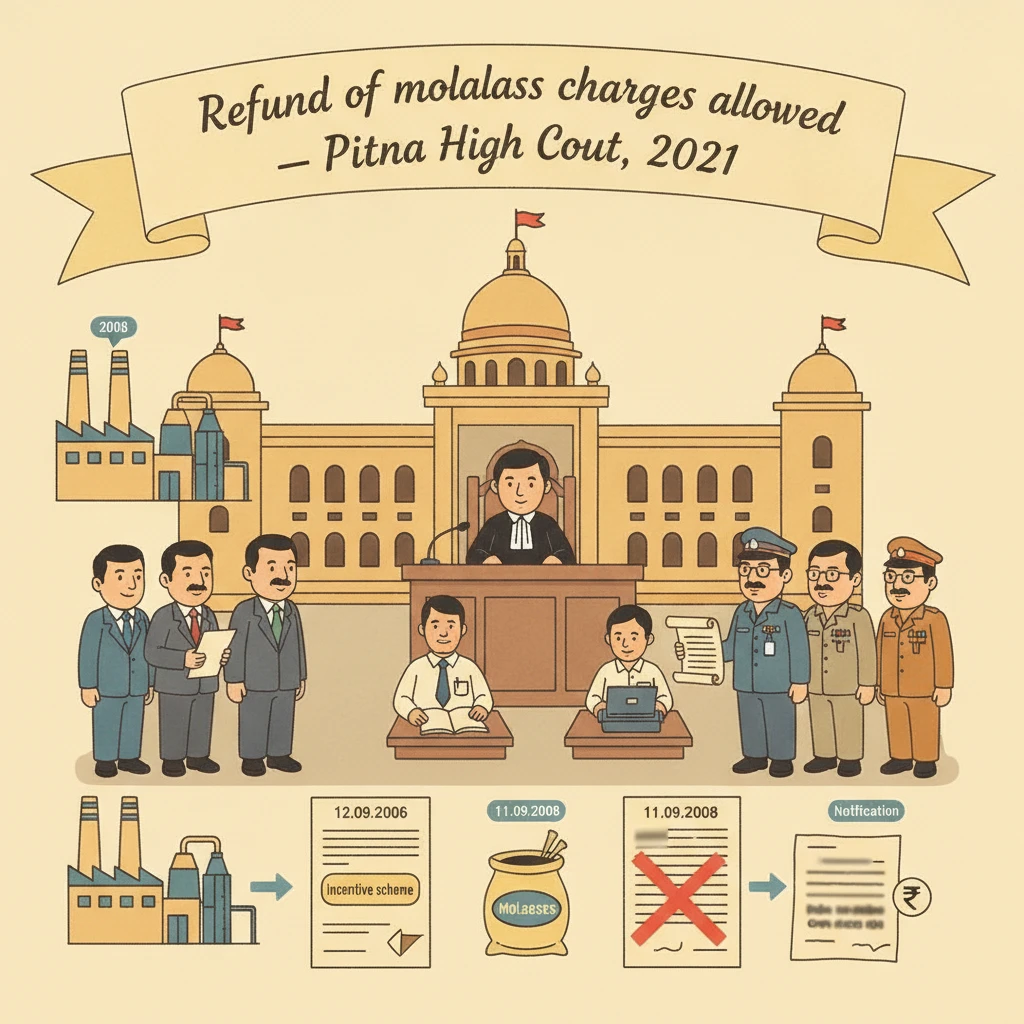
राज्य सरकार ने 12.09.2006 की एक संकल्प के माध्यम से बिहार में चीनी एवं चीनी-आधारित उद्योगों की स्थापना और विकास के लिए एक “प्रोत्साहन योजना” की घोषणा की। इस योजना के तहत नई चीनी मिलों और गन्ना-आधारित उद्योगों के साथ-साथ मौजूदा चीनी मिलों द्वारा क्षमता वृद्धि पर भी कई लाभ और रियायतें देने का वादा किया गया।
इस योजना के खंड 4 (क)(ii) के तहत राज्य ने बिहार में स्थापित की जा रही नई डिस्टिलरी और इथेनॉल इकाइयों को शीरे पर लगने वाले प्रशासनिक प्रभार से पाँच वर्ष की अवधि के लिए छूट देने का वादा किया। यही छूट मौजूदा डिस्टिलरी और इथेनॉल इकाइयों की क्षमता वृद्धि के लिए भी देने का आश्वासन दिया गया।
योजना के खंड 5 (x) तथा (N) को साथ पढ़ने पर यह स्पष्ट हुआ कि लाभ को व्यावसायिक उत्पादन शुरू होने की तिथि से जोड़ा गया है और यह कि व्यावसायिक उत्पादन की पुष्टि उद्योग विभाग के निदेशक, तकनीकी विकास द्वारा की जाएगी।
प्रोत्साहन योजना को लागू करने के लिए चीनी उद्योग विभाग ने 24.07.2007 को विस्तृत दिशानिर्देश जारी किए। इन दिशानिर्देशों के खंड 6 में कहा गया कि शीरा पर प्रशासनिक प्रभार से छूट के संबंध में उद्योग विभाग द्वारा पृथक अधिसूचना जारी की जाएगी और उसी अधिसूचना के अनुसार कार्रवाई की जाएगी।
खंड 6 के तहत कार्रवाई करते हुए निबंधन, मद्य निषेध एवं आबकारी विभाग ने बिहार शीरा (नियंत्रण) अधिनियम, 1947 की धारा 8(क) के अंतर्गत 11.09.2008 को अधिसूचना जारी की। इस अधिसूचना के द्वारा बिहार में नई डिस्टिलरी/इथेनॉल संयंत्रों एवं मौजूदा डिस्टिलरी संयंत्रों की क्षमता वृद्धि के लिए सभी ग्रेड के शीरे पर लगने वाले प्रशासनिक प्रभार को पूर्णतः माफ कर दिया गया। इसमें स्पष्ट रूप से प्रावधान किया गया कि यह छूट नई या विस्तारित इकाई के व्यावसायिक उत्पादन की तिथि से पाँच वर्ष की अवधि तक उपलब्ध रहेगी।
इसी बीच, याचिकाकर्ता ने अपने चीनी कारखाना परिसर के भीतर ही 45 केएलपीडी क्षमता का नया इथेनॉल/डिस्टिलरी संयंत्र स्थापित कर लिया था। इस नए संयंत्र का परीक्षण हेतु कमीशनिंग 05.03.2008 को हुई। व्यावसायिक उत्पादन 05.04.2008 से शुरू हुआ (एक स्थान पर यह भी स्वीकार किया गया है कि व्यावसायिक उत्पादन 15.04.2008 से प्रारंभ हुआ, किंतु दोनों ही तिथियाँ 11.09.2008 की अधिसूचना से पूर्व की हैं)।
याचिकाकर्ता का दावा था कि 2006 की प्रोत्साहन योजना और 2008 की आबकारी अधिसूचना के तहत उसे व्यावसायिक उत्पादन की तिथि, अर्थात् 05.04.2008 से शुरू होकर पाँच वर्षों तक शीरे पर प्रशासनिक प्रभार से छूट मिलनी चाहिए थी। कंपनी ने, परिणामस्वरूप, 37,51,350/- रुपये की वापसी की मांग की, जो उसने 05.04.2008 से 30.06.2008 के बीच उपभोग किए गए शीरे पर प्रशासनिक प्रभार के रूप में जमा किए थे। 30.06.2008 के बाद राज्य ने छूट देना शुरू कर दिया था और विवाद केवल इसी प्रारंभिक अल्प अवधि तक सीमित था।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
पटना उच्च न्यायालय के समक्ष मुख्य विवाद सीमित किंतु महत्वपूर्ण था: क्या राज्य की अपनी प्रोत्साहन योजना के अंतर्गत वादा की गई शीरे पर प्रशासनिक प्रभार से छूट को 05.04.2008 से 30.06.2008 की अवधि के लिए केवल इस आधार पर नकारा जा सकता है कि औपचारिक आबकारी अधिसूचना बाद में 11.09.2008 को जारी हुई?
राज्य ने, निबंधन, मद्य निषेध एवं आबकारी विभाग (प्रतिवादी सं. 4 से 7) के माध्यम से, रिट याचिका का विरोध किया। उसने 24.07.2007 के दिशानिर्देशों के खंड 6 पर भरोसा करते हुए तर्क दिया कि छूट केवल आबकारी विभाग द्वारा अधिसूचना जारी किए जाने के बाद ही दी जा सकती थी। चूँकि वह अधिसूचना 11.09.2008 को प्रभावी हुई, राज्य का कहना था कि उस तिथि से पूर्व की किसी भी अवधि के लिए पूर्वव्यापी रूप से कोई छूट लागू नहीं की जा सकती। इसी आधार पर राज्य ने यह दावा किया कि 15.05.2008 से 30.06.2008 की अवधि (जो राज्य की दलील में उल्लिखित अवधि थी) के लिए, और निहित रूप से व्यावसायिक उत्पादन शुरू होने से लेकर अधिसूचना की तिथि तक के किसी भी समय के लिए, याचिकाकर्ता वापसी का हकदार नहीं है।
राज्य का यह भी रुख था कि 11.09.2008 की अधिसूचना का कोई पूर्वव्यापी प्रभाव नहीं है, अतः शीरे पर प्रशासनिक प्रभार से छूट केवल अधिसूचना की तिथि से आगे ही ली जा सकती है।
याचिकाकर्ता ने इस बात पर विवाद नहीं किया कि 24.07.2007 के दिशानिर्देशों का खंड 6 आबकारी विभाग द्वारा अधिसूचना जारी किए जाने की अपेक्षा करता है और यह कि ऐसी अधिसूचना वस्तुतः 11.09.2008 को जारी हुई। तथापि, याचिकाकर्ता ने तर्क दिया कि 2006 की प्रोत्साहन संकल्प तथा 11.09.2008 की अधिसूचना, दोनों ने ही स्पष्ट रूप से छूट शुरू होने का बिंदु “व्यावसायिक उत्पादन की तिथि” निर्धारित किया है। एक बार जब 05.04.2008 को व्यावसायिक उत्पादन शुरू हो गया, कंपनी का तर्क था कि पाँच वर्ष की छूट उसी तिथि से चलनी चाहिए, भले ही आबकारी विभाग ने अपनी अधिसूचना वास्तव में कब प्रकाशित की।
न्यायालय ने तीन प्रमुख दस्तावेजों का सावधानीपूर्वक परीक्षण किया: 12.09.2006 की प्रोत्साहन योजना संकल्प, 24.07.2007 के क्रियान्वयन दिशानिर्देश, और 11.09.2008 की आबकारी विभाग की अधिसूचना।
12.09.2006 की संकल्प से न्यायालय ने यह नोट किया कि योजना के तहत स्थापित नई डिस्टिलरी/इथेनॉल इकाइयों के लिए शीरा पर प्रशासनिक प्रभार से छूट उपलब्ध थी।
यह निर्विवाद था कि याचिकाकर्ता की नई डिस्टिलरी/इथेनॉल इकाई 12.09.2006 को प्रोत्साहन नीति प्रभावी होने के बाद स्थापित की गई। यह भी निर्विवाद तथ्य था कि व्यावसायिक उत्पादन अप्रैल 2008 में शुरू हुआ और बिहार शीरा (नियंत्रण) अधिनियम की धारा 8(क) के अंतर्गत आबकारी विभाग की अधिसूचना केवल 11.09.2008 को जारी हुई।
न्यायालय ने रेखांकित किया कि 12.09.2006 की संकल्प, 24.07.2007 के दिशानिर्देश तथा 11.09.2008 की अधिसूचना — ये सभी इस बात को लगातार दोहराते हैं कि नई डिस्टिलरी या इथेनॉल संयंत्र के “व्यावसायिक उत्पादन की तिथि” से पाँच वर्षों तक शीरे पर प्रशासनिक प्रभार से छूट दी जानी है।
इस स्पष्ट भाषा को देखते हुए, न्यायालय ने आबकारी विभाग की इस दलील को अस्वीकार कर दिया कि यदि व्यावसायिक उत्पादन की तिथि अधिसूचना से पूर्व की हो, तो उस तिथि से छूट नहीं दी जा सकती। न्यायालय ने इस रुख को “कानून की दृष्टि में अस्थिर” और स्वयं प्रोत्साहन नीति, दिशानिर्देशों तथा अधिसूचना के विपरीत माना।
न्यायालय ने 24.07.2007 के दिशानिर्देशों के एक महत्वपूर्ण प्रावधान पर भी ध्यान दिलाया। अनुच्छेद 11 (ख) में स्पष्ट रूप से कहा गया है कि किसी भी विवाद की स्थिति में गन्ना उद्योग विभाग के प्रधान सचिव का निर्णय अंतिम होगा।
इस संदर्भ में, न्यायालय ने प्रतिवादी सं. 2 और 3 (प्रधान सचिव, गन्ना उद्योग विभाग तथा आयुक्त-सह-सचिव, गन्ना विकास विभाग) द्वारा दायर प्रत्युत्तर हलफनामे के अनुच्छेद 12, 13 और 14 का उल्लेख किया। इन अनुच्छेदों में इन प्राधिकारियों ने महत्वपूर्ण तथ्यों को स्वीकार किया और याचिकाकर्ता के दावे का समर्थन किया।
उन्होंने दर्ज किया कि 12.09.2006 की संकल्प संख्या 1433 द्वारा घोषित प्रोत्साहन पैकेज से प्रोत्साहित होकर याचिकाकर्ता ने राज्य निवेश प्रोत्साहन बोर्ड से अनुमति प्राप्त की, इथेनॉल उत्पादन इकाई की स्थापना की और 05.04.2008 से व्यावसायिक उत्पादन शुरू कर दिया।
उन्होंने आगे कहा कि 24.07.2007 के दिशानिर्देशों में पहले से ही यह परिकल्पित था कि शीरे पर प्रशासनिक प्रभार से छूट के लिए आबकारी विभाग द्वारा अधिसूचना जारी की जाएगी, जो कि उसने केवल 11.09.2008 को जारी की, जबकि प्रोत्साहन पैकेज 2006 में ही घोषित कर दिया गया था। इस विलंब की भरपाई के लिए गन्ना उद्योग विभाग ने अनुशंसा की कि 11.09.2008 की अधिसूचना संख्या 989 को मूल संकल्प 12.09.2006 की तिथि से प्रभावी माना जाए और इस प्रकार हरिनगर शुगर मिल को व्यावसायिक उत्पादन शुरू होने की तिथि, अर्थात् 05.04.2008 से छूट मिले।
उसी प्रत्युत्तर हलफनामे के अनुच्छेद 14 में यह भी दोहराया गया कि पत्र संख्या 1355 दिनांक 24.07.2007 के खंड 11 (घ) के अनुसार किसी भी विवाद की स्थिति में गन्ना उद्योग विभाग के प्रधान सचिव को अंतिम अधिकार प्राप्त था और सभी संबंधित पत्रों को प्रधान सचिव द्वारा अनुमोदित किया गया था।
इसी आधार पर न्यायालय ने माना कि गन्ना उद्योग विभाग द्वारा उसके प्रधान सचिव के माध्यम से लिया गया निर्णय ही इस विवाद के समाधान के लिए प्रासंगिक और अंतिम निर्णय है। आबकारी विभाग इस निर्णय को स्वीकार करने और 05.04.2008 से उपभोग किए गए शीरे पर प्रशासनिक प्रभार से छूट देने के लिए बाध्य था।
न्यायालय ने यह भी देखा कि आबकारी विभाग का रुख व्यावहारिक रूप से बिहार में गन्ना एवं चीनी-आधारित उद्योगों के लिए बनाई गई प्रोत्साहन योजना के उद्देश्य और मंशा को विफल करता है। आबकारी विभाग द्वारा उठाए गए “पूर्वव्यापीता के भूत” को न्यायालय ने “कानूनी रूप से अस्थिर” कहा, विशेष रूप से तब, जब उनकी अपनी 11.09.2008 की अधिसूचना में स्पष्ट रूप से यह प्रावधान था कि नई डिस्टिलरी/इथेनॉल संयंत्र के व्यावसायिक उत्पादन शुरू होने की तिथि से पाँच वर्ष तक छूट लागू होगी।
न्यायालय के अनुसार, इस अस्थिर स्थिति पर अड़े रहने के कारण याचिकाकर्ता को व्यावसायिक उत्पादन की तिथि से योजना के लाभ से वंचित रखा गया और उसे “अत्यंत निराधार और अवांछित वाद-विवाद” में 13 वर्ष से अधिक समय तक उलझे रहने के लिए विवश किया गया।
यहाँ तक कि रिट कार्यवाही के दौरान भी, आबकारी विभाग ने अपना रुख पुनर्विचार नहीं किया, जबकि गन्ना उद्योग के प्रधान सचिव ने हलफनामा दायर कर यह स्वीकार कर लिया था कि याचिकाकर्ता 05.04.2008 से छूट पाने का हकदार है।
अंततः, न्यायालय ने निष्कर्ष निकाला कि याचिकाकर्ता को जिस अवधि के लिए उसने दावा किया, यानी 05.04.2008, जो कि व्यावसायिक उत्पादन शुरू होने की स्वीकृत तिथि है, से प्रशासनिक प्रभार से छूट से वंचित नहीं किया जा सकता था। परिणामस्वरूप, कंपनी 37,51,350/- रुपये की वापसी की अधिकारी थी, जो उसने उस अवधि के दौरान प्रशासनिक प्रभार के रूप में जमा की थी।
न्यायालय ने आगे बढ़कर राज्य की इस बात के लिए आलोचना की कि उसने यह राशि “किसी भी औचित्य के बिना” अपने पास रोके रखी, और इसे आबकारी विभाग के निराधार एवं अस्थिर रुख तथा गन्ना विभाग के स्पष्ट निर्णय की अवहेलना के आधार पर राज्य की “समृद्धि” करार दिया।
न्यायालय ने प्राधिकारियों को निर्देश दिया कि उक्त राशि को उस अवधि के दौरान सावधि जमा पर लागू प्रचलित बैंक दर के अनुसार ब्याज सहित वापस किया जाए। न्यायालय ने इस मामले को आबकारी विभाग द्वारा उत्पन्न “निराधार और अवांछित वाद-विवाद” का “चमकदार उदाहरण” बताया, जिसने राज्य सरकार की अपनी प्रोत्साहन योजना को निष्फल कर दिया। यद्यपि न्यायालय लागत लगाने के लिए उद्यत था, उसने ऐसा करने से परहेज किया और इसके बजाय निर्देश दिया कि आदेश की प्रति प्राप्त होने या प्रस्तुत किए जाने की तिथि से तीन माह के भीतर ब्याज सहित वापसी की राशि तथा गणना चार्ट प्रदान किया जाए।
इन निर्देशों के साथ, रिट याचिका स्वीकृत कर ली गई।
यह निर्णय क्यों महत्वपूर्ण है
पटना उच्च न्यायालय का यह निर्णय उन उद्योगों के लिए व्यावहारिक रूप से महत्वपूर्ण है जो राज्य की प्रोत्साहन योजनाओं के आधार पर निवेश करते हैं।
पहला, यह स्पष्ट करता है कि जब सरकार किसी विशेष तिथि, जैसे “व्यावसायिक उत्पादन की तिथि” से, छूट देने का वादा करती है, तो विभाग आंतरिक अधिसूचनाएँ जारी करने में देरी का बहाना लेकर लाभ अवधि को घटा नहीं सकते।
दूसरा, यह स्थापित करता है कि जहाँ किसी योजना में किसी विशिष्ट प्राधिकारी — इस मामले में गन्ना उद्योग विभाग के प्रधान सचिव — को विवाद निपटाने के लिए नामित किया गया हो, वहाँ अन्य विभागों को उस निर्णय का सम्मान करना होगा।
तीसरा, यह निर्णय सरकारी विभागों को राज्य नीतियों के अंतर्गत वैध दावों के विरुद्ध “मूढ़ प्रतिरोध” से आगाह करता है। न्यायालय ने खुलकर आबकारी विभाग की आलोचना की कि उसने अनावश्यक विवाद पैदा किया और निवेशक की कीमत पर राज्य की अनुचित समृद्धि सुनिश्चित की।
बिहार में निवेश करने वाली कंपनियों, विशेषकर गन्ना और चीनी-आधारित उद्योगों के लिए, यह निर्णय यह भरोसा दिलाता है कि न्यायालय राज्य की प्रोत्साहन योजनाओं को उनकी वास्तविक मंशा और शब्दों के अनुसार लागू करेंगे, न कि बाद में उठाई गई तकनीकी आपत्तियों के अनुसार।
कानूनी प्रश्न और उत्तर
-
प्रश्न: क्या 12.09.2006 की प्रोत्साहन योजना के अंतर्गत स्थापित नई डिस्टिलरी/इथेनॉल संयंत्र को व्यावसायिक उत्पादन की तिथि से शीरे पर प्रशासनिक प्रभार से छूट मिलनी थी, भले ही ऐसी छूट देने वाली आबकारी अधिसूचना बाद में 11.09.2008 को जारी हुई हो?
उत्तर: हाँ। पटना उच्च न्यायालय ने माना कि प्रोत्साहन संकल्प, दिशानिर्देशों तथा 11.09.2008 की अधिसूचना में प्रावधानित अनुसार, छूट पाँच वर्ष की अवधि के लिए व्यावसायिक उत्पादन की तिथि (05.04.2008) से चलनी चाहिए। आबकारी विभाग द्वारा “पूर्वव्यापीता” के विरुद्ध उठाई गई दलील अस्थिर मानकर खारिज कर दी गई। -
प्रश्न: क्या आबकारी विभाग, योजना के अंतर्गत याचिकाकर्ता की पात्रता के संबंध में गन्ना उद्योग विभाग के प्रधान सचिव के निर्णय की उपेक्षा कर सकता था?
उत्तर: नहीं। 24.07.2007 के दिशानिर्देशों के अनुच्छेद 11 के तहत विवाद की स्थिति में प्रधान सचिव का निर्णय अंतिम था। न्यायालय ने माना कि आबकारी विभाग को इस निर्णय का पालन करते हुए व्यावसायिक उत्पादन की तिथि से छूट देनी चाहिए थी। -
प्रश्न: क्या राज्य, याचिकाकर्ता के छूट के वैध अधिकार के बावजूद विवादित अवधि के दौरान वसूल किए गए प्रशासनिक प्रभार को अपने पास रख सकता था?
उत्तर: नहीं। न्यायालय ने माना कि 37,51,350/- रुपये की राशि को 13 वर्ष से अधिक समय तक निराधार रुख के आधार पर अपने पास रखना राज्य द्वारा अनुचित समृद्धि के समान है। न्यायालय ने इस राशि को सावधि जमा पर लागू बैंक दर के अनुसार ब्याज सहित वापस करने का आदेश दिया।
न्यायालय द्वारा उद्धृत मामले
- निर्णय में किसी अन्य प्रकाशित न्यायिक मिसाल का उल्लेख नहीं किया गया है। कोई पूर्व निर्णय उद्धृत नहीं है।
प्रकरण का विवरण
प्रकरण संख्या: सिविल रिट अधिकारिता वाद संख्या 6658 वर्ष 2011
प्रकरण शीर्षक: Harinagar Sugar Mill Ltd. बनाम The State of Bihar एवं अन्य
उद्धरण: 2022(4) PLJR 345
न्यायालय: उच्च न्यायालय, पटना
पीठ: माननीय श्री न्यायमूर्ति चक्रधारी शरण सिंह एवं माननीय श्री न्यायमूर्ति मधुरेश प्रसाद
निर्णय की तिथि: 23.12.2021
अधिवक्ता:
- याचिकाकर्ता की ओर से: श्री रमेश कुमार अग्रवाल, अधिवक्ता
- प्रतिवादियों की ओर से: श्री विकास कुमार, SC-11
वाद का स्वरूप: चीनी तथा गन्ना-आधारित उद्योगों के लिए राज्य प्रोत्साहन योजना के अंतर्गत शीरे पर प्रशासनिक प्रभार से छूट एवं उसकी वापसी से इंकार को चुनौती देते हुए सिविल रिट अधिकारिता के अंतर्गत दायर रिट याचिका।
प्रासंगिक क़ानून/प्रलेख: बिहार शीरा (नियंत्रण) अधिनियम, 1947; 12.09.2006 की प्रोत्साहन योजना पर राज्य सरकार की संकल्प; 24.07.2007 के दिशानिर्देश; बिहार शीरा (नियंत्रण) अधिनियम, 1947 की धारा 8(क) के अंतर्गत जारी 11.09.2008 की अधिसूचना संख्या 989।
पूर्ण निर्णय का लिंक: मूल पटना उच्च न्यायालय के निर्णय को पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्यাখ्या उपयोगी लगी हो और आप बिहार में विधिक विकासों के बारे में, जो आपके अधिकारों को प्रभावित कर सकते हैं, सूचित रहना चाहते हों, तो आप आगे के अद्यतनों के लिए Samvida Law Associates को फ़ॉलो करने पर विचार कर सकते हैं।