मामले की पृष्ठभूमि
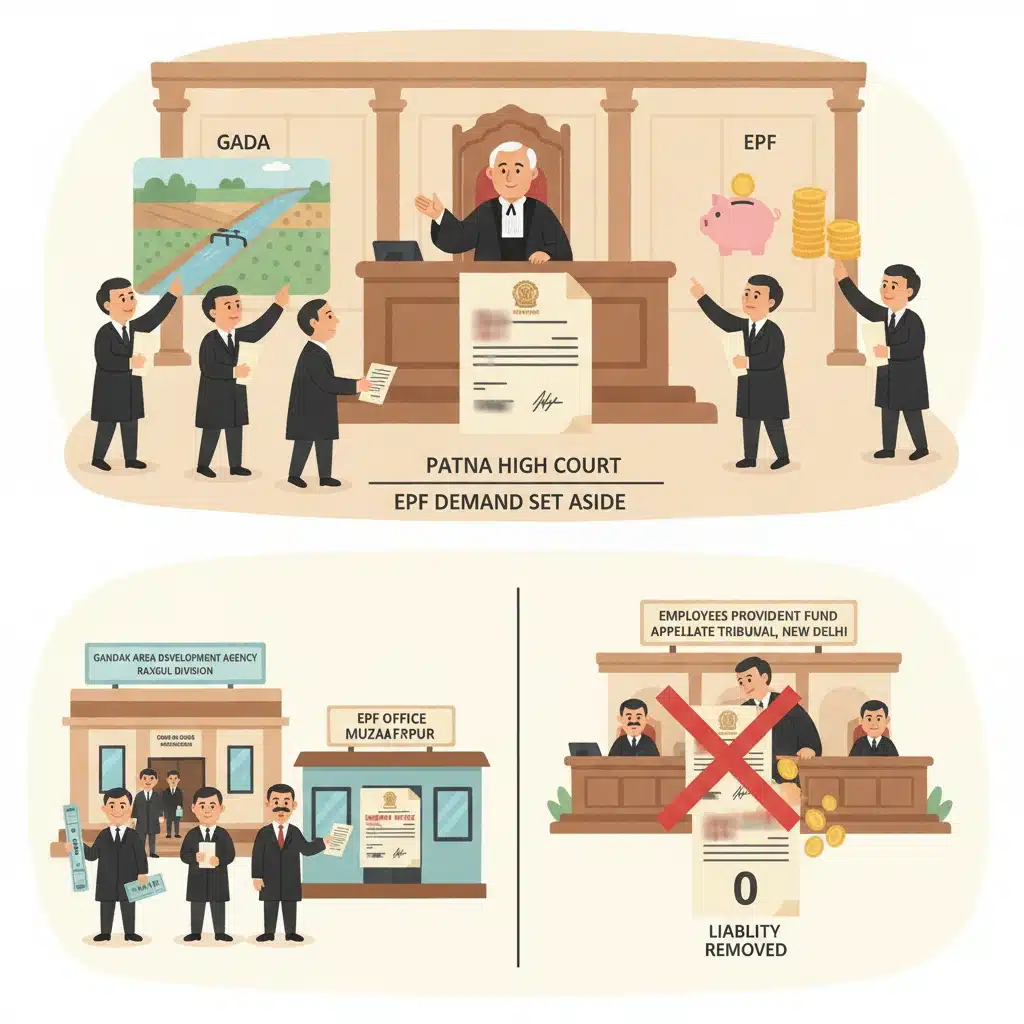
विवाद की शुरुआत तब हुई जब सहायक भविष्य निधि आयुक्त, मुजफ्फरपुर ने कर्मचारी भविष्य निधि और विविध उपबंध अधिनियम, 1952 की धारा 7A के अंतर्गत एक आदेश पारित किया। इस आदेश द्वारा प्राधिकारी ने M/S Gandak Area Development Agency (GADA) के विरुद्ध “पूर्ण बकाया देय राशि” रुपये 57,96,695/- निर्धारित की, और रक्सौल स्थित इसकी प्लानिंग एंड इन्वेस्टिगेशन डिवीजन को ईपीएफ एवं एमपी अधिनियम के तहत आच्छादित एक अलग प्रतिष्ठान माना।
सहायक भविष्य निधि आयुक्त ने रक्सौल प्रभाग को ईपीएफ एवं एमपी अधिनियम की धारा 2(a) के तहत 01.04.1982 से एक स्वतंत्र प्रतिष्ठान माना। एक अलग पीएफ कोड दिया गया और GADA को निर्देशित किया गया कि वह कर्मचारियों की भविष्य निधि अंशदान राशि उसी के अनुरूप जमा करे।
GADA ने इस आदेश को कर्मचारी भविष्य निधि अपीलीय अधिकरण, नई दिल्ली के समक्ष ATA No. 681(3) of 2006 में चुनौती दी। अधिकरण ने धारा 7A के आदेश को निरस्त कर दिया और माना कि यह संगठन ऐसे भुगतान करने से मुक्त (एक्ज़ेम्प्ट) है।
इसके बाद केंद्रीय न्यासी मंडल, EPF ने सहायक भविष्य निधि आयुक्त के माध्यम से सिविल रिट जूरिस्डिक्शन केस नंबर 16336 of 2010 दाखिल कर पटना उच्च न्यायालय की शरण ली। दिनांक 24.11.2009 के आदेश द्वारा माननीय एकल न्यायाधीश ने अधिकरण के निर्णय को रद्द कर दिया और धारा 7A के आदेश को बहाल कर दिया, मुख्यतः इस आधार पर कि ईपीएफ एवं एमपी अधिनियम की धारा 16 के अंतर्गत केंद्र सरकार की ओर से कोई औपचारिक छूट अधिसूचना जारी नहीं की गई थी।
इससे आहत होकर GADA ने पटना उच्च न्यायालय की खंडपीठ के समक्ष लेटर्स पेटेंट अपील नंबर 204 of 2019 दायर की। इसी अपील के परिणामस्वरूप वर्तमान निर्णय दिनांक 15.11.2022 पारित हुआ।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
खंडपीठ ने दोनों पक्षों की दलीलें सुनीं। GADA की ओर से यह स्पष्ट किया गया कि यह एजेंसी Bihar Agriculture and Rural Area Development Agency Ordinance, 1974 की धारा 3 के तहत एक स्वतंत्र एजेंसी और धारा 3(1)(c) के अंतर्गत एक निगमित निकाय के रूप में गठित की गई थी। यह एजेंसी बिहार के विभिन्न जिलों के लिए बनाई गई थी।
न्यायालय ने अभिलेख से यह नोट किया कि GADA प्रारंभ में राज्य सरकार के कृषि विभाग के वित्तीय नियंत्रण में था और बाद में यह जल संसाधन विभाग के अधीन आ गया, जो वर्तमान में नियंत्रक विभाग है।
GADA का विशेष पक्ष यह था कि उसके निदेशक मंडल, मुजफ्फरपुर ने Employees Contributory Provident Fund Regulation, 1978 को अनुमोदित किया था। यह विनियमन 01.04.1979 से इसके कर्मचारियों की सहमति के साथ संगठन में लागू किया गया। तब से GADA, मुजफ्फरपुर में Contributory Provident Fund (CPF) लागू है।
इस व्यवस्था के तहत, अंशदायी भविष्य निधि की राशियाँ राष्ट्रीयकृत बैंक में कर्मचारियों के व्यक्तिगत खातों में जमा की जाती थीं। ये राशियाँ एजेंसी के ड्राइंग एंड डिस्बर्सिंग ऑफिसर के नाम पर प्रतिज्ञाबद्ध (प्लेज्ड) रहती थीं और सेवानिवृत्ति पर कर्मचारियों को अदा की जाती थीं। न्यायालय ने दर्ज किया कि कुछ कर्मचारी पहले ही सेवानिवृत्त हो चुके हैं और उन्हें इस योजना के तहत उनका देय भुगतान मिल चुका है।
इस अपील में वाद-विवाद विशेष रूप से रक्सौल के प्लानिंग एंड इन्वेस्टिगेशन डिवीजन से संबंधित था। GADA के अधिवक्ता ने न्यायालय को सूचित किया कि एजेंसी दो सर्किल में कार्य करती है और एजेंसी स्तर पर लिए गए निर्णय तथा बनाए गए नियम सभी सर्किल, डिविजन और सब-डिविजन पर समान रूप से लागू होते हैं। इन इकाइयों की कोई अलग, स्वतंत्र विधिक पहचान नहीं है। अतः GADA के समस्त लाभ और दायित्व इन सभी उप-इकाइयों पर समान रूप से लागू होते हैं।
खंडपीठ ने अभिलेख से यह भी नोट किया कि GADA एक वैध (स्टैच्यूटरी) एजेंसी थी जो एक सरकारी विभाग से संबद्ध थी। इस प्रकार यह राज्य सरकार के निर्देशों के अधीन कार्य करती थी और उन निर्देशों से बच नहीं सकती थी। क्योंकि GADA विधानमंडल द्वारा बनाए गए एक क़ानून के तहत गठित था और एक सरकारी विभाग के नियंत्रण में था, इसलिए इसकी सभी इकाइयों में कार्यरत कर्मचारियों को समान सुविधाएँ प्राप्त थीं।
इसी आधार पर GADA ने तर्क दिया कि उसकी कोई भी इकाई, जिसमें रक्सौल डिविजन भी शामिल है, ईपीएफ योगदान देने के लिए उत्तरदायी नहीं थी, क्योंकि EPF & MP Act की धारा 16(1)(a), (b) और (c) के तहत उपलब्ध छूटें ऐसे सरकारी-संबद्ध वैधानिक निकायों पर “proprio vigore” (स्वतः बल से) लागू होती हैं।
न्यायालय ने अभिलेख पर उपलब्ध सहायक भविष्य निधि आयुक्त, मुजफ्फरपुर और GADA के सचिव के बीच पत्राचार का भी संदर्भ लिया। GADA का दावा था कि उसने विस्तृत जानकारी साक्ष्यों सहित उपलब्ध कराई थी, किंतु सहायक भविष्य निधि आयुक्त ने इन सामग्रियों को नज़रअंदाज़ कर दिया और फिर भी रक्सौल डिविजन को 01.04.1982 से अधिनियम के तहत आच्छादित एक स्वतंत्र प्रतिष्ठान मान लिया।
इस प्रकार के व्यवहार से अलग पीएफ कोड आवंटित हुआ और अंशदान की वह मांग उत्पन्न हुई जिसे बाद में अधिकरण ने रद्द कर दिया।
हालाँकि माननीय एकल न्यायाधीश ने यह मत लिया कि EPF & MP Act की धारा 16 के तहत केंद्र सरकार द्वारा राजपत्र में प्रकाशित किसी विशिष्ट छूट अधिसूचना, चाहे वह भावी प्रभाव से हो या पूर्वव्यापी, के अभाव में GADA छूट का दावा नहीं कर सकता। इसी समझ पर भरोसा करते हुए एकल न्यायाधीश ने सहायक भविष्य निधि आयुक्त की मांग को बहाल कर दिया।
अपील में GADA की ओर से श्री झा ने खंडपीठ का ध्यान EPF & MP Act, 1952 की धाराओं 16(a), 16(1)(b) और (c), 16A तथा 17 की ओर आकर्षित किया। उनका प्रतिवेदन था कि GADA धारा 16(1) की मद (b) और (c) के दायरे में आता है, जिनके लिए अलग से कोई छूट घोषणा आवश्यक नहीं है। उनके अनुसार धारा 17 केवल उन प्रतिष्ठानों के लिए आगे की छूट से संबंधित है जो पहले से धारा 16(1)(a) से (c) की स्वचालित छूट की श्रेणियों में नहीं आते।
न्यायालय द्वारा संज्ञानित धारा 17 उपयुक्त सरकार को अधिसूचना द्वारा, शर्तों के अधीन, छूट देने का अधिकार प्रदान करती है। यह शक्ति तब प्रयोग की जा सकती है जब सरकार की राय में संगठन के अपने भविष्य निधि नियम या लाभ योजनाएँ, ईपीएफ अधिनियम या उससे संबंधित योजनाओं के तहत उपलब्ध लाभों से कम अनुकूल न हों। ऐसी छूट के लिए केंद्रीय बोर्ड से परामर्श आवश्यक है, और अधिनियम की कुछ धाराएँ, जिनमें धारा 6, 7A, 8 और 14B शामिल हैं, छूट प्राप्त प्रतिष्ठानों पर भी लागू रहती हैं।
खंडपीठ ने धारा 16A का भी संदर्भ लिया, जिसे 1988 में जोड़ा गया था और जो केंद्रीय सरकार को यह अनुमति देती है कि वह 100 या अधिक कर्मचारियों वाले किसी नियोक्ता के आवेदन पर, शर्तों के अधीन, उस नियोक्ता को प्रतिष्ठान के संबंध में भविष्य निधि का संधारण करने के लिए अधिकृत कर सकती है। यदि नियोक्ता शर्तों का उल्लंघन करे या प्राधिकरण से तीन वर्ष पूर्व की अवधि में अधिनियम के तहत कोई अपराध करे, तो यह प्राधिकरण रद्द किया जा सकता है।
श्री झा ने तर्क दिया कि इस विधिक परिदृश्य में, एक बार राज्य सरकार ने अपनी Contributory Provident Fund Scheme को GADA और उसकी उप-इकाइयों, जिनमें रक्सौल भी शामिल है, पर लागू कर दिया, तो GADA बिना धारा 17 के तहत पृथक छूट प्राप्त किए ही किसी अतिरिक्त ईपीएफ योगदान से मुक्त हो गया। उनके अनुसार, एकल न्यायाधीश ने अधिकरण के आदेश में हस्तक्षेप करते समय इस पहलू पर समुचित विचार नहीं किया।
दूसरी ओर, ईपीएफ प्राधिकारियों की ओर से अधिवक्ता श्री जय प्रकाश वर्मा ने यह प्रतिवेदन किया कि GADA के कर्मचारियों को अब भी वे लाभ प्राप्त नहीं हो रहे हैं, जिनके वे अधिकारी हैं। निर्णय में इस प्रस्तुतीकरण का उल्लेख है, परंतु विशिष्ट उदाहरणों का विवरण नहीं दिया गया है।
खंडपीठ ने अभिलेख पर रखे गए बाद के विकासों का भी संज्ञान लिया। 01.06.2016 से GADA, मुजफ्फरपुर के एरिया डेवलपमेंट कमिश्नर-सह-अध्यक्ष के पद को समाप्त कर दिया गया। सुपरिंटेंडिंग इंजीनियर, मुख्यालय, मुजफ्फरपुर को GADA, मुजफ्फरपुर का प्रमुख बना दिया गया। आगे चलकर Bihar Agriculture Rural Area Development Act, 1978 को अधिनियम 6 of 2018 द्वारा 01.07.2017 से निरस्त कर दिया गया। परिणामस्वरूप, 1978 के अधिनियम के तहत गठित कमांड एजेंसियाँ समाप्त हो गईं और सभी चार कमांड एजेंसियों के कर्मचारी Water and Land Management Institute (WALMI), खगौल, पटना के कर्मचारी बन गए, जो अब सभी कमांड क्षेत्रों को नियंत्रित करता है।
अभिलेख और दलीलों के परीक्षण के पश्चात खंडपीठ ने निष्कर्ष निकाला कि एकल न्यायाधीश ने “inchoate set of facts” (अपूर्ण तथ्यों के समूह) के आधार पर अधिकरण के आदेश में हस्तक्षेप किया था। अधिकरण ने उपलब्ध राज्य CPF योजना और संगठन की स्थिति को देखते हुए यह पाया था कि GADA ईपीएफ योगदान से मुक्त है। इसके विपरीत, एकल न्यायाधीश ने केवल इस संकीर्ण आधार पर धारा 7A का आदेश बहाल कर दिया कि स्पष्ट केंद्रीय सरकारी छूट अधिसूचना का अभाव है, जबकि धारा 16 के तहत प्रतिपादित वैधानिक स्थिति पर पर्याप्त विचार नहीं किया गया।
खंडपीठ ने माना कि इन परिस्थितियों में GADA, मुजफ्फरपुर के रक्सौल सर्किल को ऐसा पृथक निकाय मानना उचित नहीं था, जिसे इस प्रकार ईपीएफ योगदान देना हो मानो उस पर छूट लागू ही न हो। तदनुसार, न्यायालय ने एकल न्यायाधीश का आदेश निरस्त कर दिया और अधिकरण के उस आदेश को पुनर्स्थापित किया, जिसके द्वारा रुपये 57,96,695/- की मांग को अवैध ठहराया गया था।
हालाँकि, न्यायालय ने कर्मचारियों को संभावित रूप से लाभ न मिल पाने के संबंध में ईपीएफ प्राधिकारियों द्वारा व्यक्त चिंता को भी संबोधित किया। न्यायालय ने यह अवलोकन किया कि यदि ईपीएफओ को वास्तविक रूप से यह विश्वास हो कि संगठन के कर्मचारियों को लाभ प्राप्त नहीं हो रहे हैं, तो उसे GADA को छूट प्राप्त संगठनों की सूची से हटाने से कोई नहीं रोकता। इसके लिए ईपीएफओ को आवश्यक और पृथक कार्यवाही करनी होगी। यदि भविष्य में GADA, मुजफ्फरपुर के विरुद्ध ऐसी कार्यवाही शुरू की जाती है, तो उन्हें लगाए गए आरोपों के आधार पर तार्किक परिणाम तक पहुँचाया जाना होगा।
अंततः खंडपीठ ने लेटर्स पेटेंट अपील को स्वीकार किया, एकल न्यायाधीश के निर्णय को निरस्त कर दिया और अधिकरण के आदेश को पुनर्स्थापित किया।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार और अन्य स्थानों में सरकारी-संबद्ध निकायों तथा उनके कर्मचारियों के लिए महत्वपूर्ण है। यह दर्शाता है कि जब कोई वैधानिक एजेंसी अपने कर्मचारियों के लिए पहले से मान्यता प्राप्त अंशदायी भविष्य निधि योजना चला रही हो, तो प्राधिकरण केवल किसी एक डिविजन को पृथक प्रतिष्ठान मानकर, धारा 16 के अंतर्गत उपलब्ध विधिक छूटों पर समुचित विचार किए बिना, भारी ईपीएफ मांग नहीं लगा सकते।
कर्मचारियों के लिए यह निर्णय यह पुष्टि करता है कि न्यायालय मौजूदा भविष्य निधि व्यवस्थाओं, जैसे राज्य CPF योजनाओं, का संज्ञान लेगा और तब तक उनके संगठन पर दोहरी देनदारी स्वतः नहीं डालेगा, जब तक कि क़ानून इसे स्पष्ट रूप से आवश्यक न बनाता हो। साथ ही, न्यायालय ने यह रास्ता खुला छोड़ा है कि यदि ऐसी योजनाओं के अंतर्गत कर्मचारियों को वास्तव में वांछित लाभ नहीं मिल रहे हैं, तो ईपीएफ प्राधिकरण विधि-सम्मत तथा उचित कार्यवाही के माध्यम से कदम उठा सकते हैं।
व्यावहारिक रूप से यह निर्णय यह मार्गदर्शन देता है कि ईपीएफओ और सरकारी नियंत्रित एजेंसियों के बीच विवादों का निपटारा कैसे होना चाहिए: पृथक प्रतिष्ठानों के बारे में धारणाओं के बजाय, वैधानिक स्थिति, लागू योजनाओं और उचित छूट प्रक्रिया का सावधानीपूर्वक परीक्षण कर के।
विधिक प्रश्न और उत्तर
- प्रश्न: क्या GADA, मुजफ्फरपुर के रक्सौल स्थित प्लानिंग एंड इन्वेस्टिगेशन डिविजन को, GADA पर राज्य की अंशदायी भविष्य निधि योजना लागू होने के बावजूद, रुपये 57,96,695/- के ईपीएफ बकाया के लिए उत्तरदायी एक स्वतंत्र प्रतिष्ठान के रूप में माना जा सकता था?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि तथ्यों और वैधानिक ढाँचे के आलोक में रक्सौल डिविजन को इस प्रकार नहीं माना जा सकता था और उसने ईपीएफ मांग को रद्द करने वाले अधिकरण के आदेश को बहाल कर दिया। - प्रश्न: क्या धारा 16 के तहत केंद्र सरकार की विशिष्ट छूट अधिसूचना के अभाव में GADA को छूट से वंचित करने का पर्याप्त आधार मौजूद था?
उत्तर: नहीं। न्यायालय ने पाया कि एकल न्यायाधीश ने तथ्यों और क़ानून की अपूर्ण सराहना के आधार पर यह निष्कर्ष निकाला था और एजेंसी पर लागू राज्य CPF विनियमों तथा उसके वैधानिक, सरकारी-संबद्ध चरित्र पर समुचित विचार नहीं किया गया था। - प्रश्न: यदि ऐसे किसी छूट प्राप्त संगठन के कर्मचारियों को कथित रूप से देय लाभ नहीं मिल रहे हों, तो क्या उपाय उपलब्ध है?
उत्तर: ईपीएफओ संगठन को छूट प्राप्त संगठनों की सूची से हटाने अथवा अन्य विधि-सम्मत कार्रवाई के लिए पृथक कार्यवाही आरंभ कर सकता है, और ऐसी कार्यवाहियों को आरोपों के आधार पर उनके तार्किक निष्कर्ष तक पहुँचाया जाना होगा।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय के पाठ में किसी पूर्व न्यायिक निर्णय का उल्लेख या उस पर निर्भरता नहीं की गई है।
मामले का विवरण
मामला संख्या: Letters Patent Appeal No. 204 of 2019 in Civil Writ Jurisdiction Case No. 16336 of 2010
मामले का शीर्षक: M/S Gandak Area Development Agency through its Area Development Commissioner and Chairman, Combined Building, Court Compound, Muzaffarpur v. Central Board of Trustees, EPF through the Assistant Provident Fund Commissioner, Employees Provident Fund Organization, New Vakalathkhana Building, Court Compound, Muzaffarpur
पीठ (Coram): माननीय श्री न्यायमूर्ति अशुतोष कुमार एवं माननीय श्री न्यायमूर्ति नवनीत कुमार पांडेय
निर्णय की तिथि: 15.11.2022
प्रतिवेदन (Citation): 2022(4) PLJR 861
पक्षकारों के अधिवक्ता: अपीलकर्ता (GADA) की ओर से: श्री सतीश चंद्र झा संख्या 3, अधिवक्ता। प्रतिवादी (Central Board of Trustees, EPF) की ओर से: श्री जय प्रकाश वर्मा, अधिवक्ता।
मामले का स्वरूप: EPF & MP Act की धारा 7A के अंतर्गत पारित आदेश तथा कर्मचारी भविष्य निधि अपीलीय अधिकरण के निर्णय से उत्पन्न रिट याचिका में पारित एकल न्यायाधीश के आदेश के विरुद्ध लेटर्स पेटेंट अपील।
पूर्ण निर्णय का लिंक: https://patnahighcourt.gov.in/viewjudgment/MyMyMDQjMjAxOSMxI04=-PCwoxtl5Zas=
यदि आपको यह व्याख्या उपयोगी लगी हो और आप बिहार में विधिक परिवर्तन आपके अधिकारों को कैसे प्रभावित कर सकते हैं, इस बारे में अद्यतन रहना चाहते हों, तो आप Samvida Law Associates को आगे की सूचनाओं के लिए फॉलो करने पर विचार कर सकते हैं।