मामले की पृष्ठभूमि
यह मामला थाना कांड संख्या तेजहरा थाना कांड सं. 142 वर्ष 2018, जिला बेगूसराय से उत्पन्न हुआ।
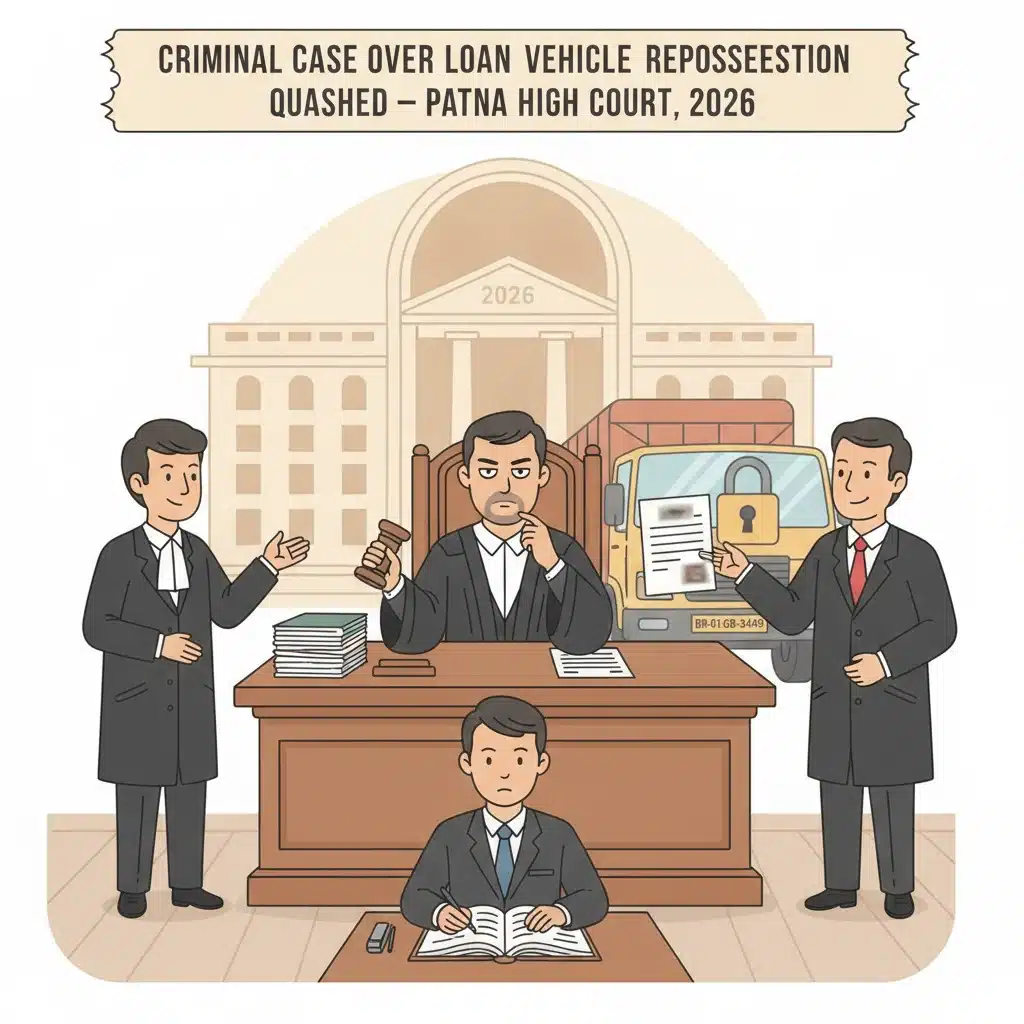
सूचनाकर्ता ने एक सुनील कुमार से पंजीकरण संख्या BR-01-GB-3449 वाला ट्रक खरीदा था। वाहन का स्वामित्व सूचनाकर्ता के नाम स्थानांतरित कर दिया गया।
बाद में, दिनांक 30.01.2018 को, Shriram Transport Finance Company Limited के अधिकारी आए और वाहन को वापस ले गए। प्राथमिकी के अनुसार, Shriram Transport Finance के Senior Branch Manager, Regional Collection Head और एक अन्य Branch Manager ने कंपनी की Aurangabad शाखा की ओर से कार्रवाई करने का दावा करते हुए ट्रक की पुनःकब्ज़ेदारी की।
सूचनाकर्ता ने आरोप लगाया कि इन अधिकारियों ने जबरदस्ती और धोखाधड़ी से वाहन छीन लिया। इसी आधार पर भारतीय दंड संहिता की धारा 406, 420 और 120B के तहत अपराधों का आरोप लगाया गया।
जांच के बाद, माननीय मुख्य न्यायिक मजिस्ट्रेट, बेगूसराय ने 11.01.2021 को तेजहरा थाना कांड सं. 142 वर्ष 2018 में तीनों कंपनी अधिकारियों के विरुद्ध संज्ञान लिया।
संज्ञान लेने के इस आदेश से आहत होकर अधिकारियों ने Criminal Miscellaneous No. 71238 of 2022 दायर कर पटना उच्च न्यायालय का दरवाज़ा खटखटाया। उन्होंने न्यायालय से संज्ञान आदेश तथा आपराधिक कार्यवाही को निरस्त करने का अनुरोध किया।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
मामला पटना उच्च न्यायालय के माननीय श्री न्यायमूर्ति Ansul के समक्ष आया। न्यायालय ने याचिकाकर्ताओं की ओर से उपस्थित अधिवक्ता तथा राज्य बिहार की ओर से उपस्थित माननीय अपर लोक अभियोजक (APP) की दलीलें सुनीं। सूचनाकर्ता (विपक्षी पक्ष संख्या 2) को भेजा गया डाक द्वारा नोटिस 15.06.2026 को स्वयं उसके द्वारा प्राप्त कर लिया गया, परन्तु वह न्यायालय के समक्ष उपस्थित नहीं हुआ।
याचिकाकर्ताओं का मुख्य पक्ष यह था कि ट्रक सुनील कुमार ने Shriram Transport Finance Company Limited से ऋण लेकर खरीदा था। दिनांक 15.02.2017 को रुपये 7,50,000/- के लिए loan-cum-hypothecation agreement निष्पादित हुआ था। इस समझौते के तहत पूर्ण भुगतान होने तक वाहन वित्त कंपनी के पक्ष में गिरवी (hypothecated) रहा।
याचिकाकर्ताओं के अनुसार, सुनील कुमार ने ऋण की अदायगी में चूक की। उसे नोटिस भेजे गए, फिर भी बकाया राशि अदा नहीं की गई।
इस बकाया ऋण के बावजूद सुनील कुमार ने वाहन सूचनाकर्ता को बेच दिया। याचिकाकर्ताओं ने तर्क दिया कि सुनील कुमार ने ऐसा ऋण चुकाए बिना और वित्त कंपनी को सूचित किए बिना किया। उन्होंने यह भी इंगित किया कि सूचनाकर्ता ने “आवश्यक सावधानी (due diligence) किए बिना” वाहन खरीद लिया।
दूसरे शब्दों में, याचिकाकर्ताओं का कहना था कि सूचनाकर्ता ने यह जांच ही नहीं की कि वाहन पर कोई बकाया ऋण या गिरवी (hypothecation) है या नहीं। उसने बस सुनील कुमार से ट्रक खरीद लिया।
याचिकाकर्ताओं ने आगे तर्क दिया कि नोटिस की तामील के बाद भी जब कोई भुगतान नहीं किया गया, तब वित्त कंपनी ने विधिसंगत रूप से वाहन की पुनःकब्ज़ेदारी कर ली।
याचिकाकर्ताओं ने रेखांकित किया कि Shriram Transport Finance Company Limited ने केवल इसलिए ट्रक को पुनःकब्ज़े में लिया क्योंकि ऋण की अदायगी नहीं हुई थी। उन्होंने प्रस्तुत किया कि loan-cum-hypothecation agreement की शर्तों के अनुसार, पूर्ण भुगतान से पहले वाहन का स्वामित्व वित्त कंपनी के पास ही निहित रहता है।
अतः, उनकी पुनःकब्ज़ेदारी की कार्रवाई अनुबंध के अनुरूप थी, न कि धोखाधड़ी, आपराधिक न्यास भंग या आपराधिक षड्यंत्र का कृत्य।
अपने इस पक्ष के समर्थन में, याचिकाकर्ताओं के अधिवक्ता ने माननीय सर्वोच्च न्यायालय के निर्णय Anup Sarmah v. Bhola Nath Sharma, (2013) 1 SCC 400 पर भरोसा किया। उस निर्णय में सर्वोच्च न्यायालय ने यह स्वीकार किया था कि ऋण अदायगी में चूक होने पर वित्त कंपनी को वाहन पुनःकब्ज़े में लेने का अधिकार है।
याचिकाकर्ताओं ने वित्त कंपनी में अपने पदनामों की ओर भी ध्यान आकर्षित किया। वे क्रमशः Branch Manager, Balia; Regional Business Head, Begusarai region; और Branch Manager, Begusarai थे। वे व्यक्तिगत क्षमता में नहीं, बल्कि कंपनी की ओर से loan agreement के अंतर्गत कार्य कर रहे थे।
पक्षकारों की दलीलों को सुनने और अभिलेखों की जांच के बाद पटना उच्च न्यायालय ने तथ्यात्मक स्थिति का विश्लेषण किया। न्यायालय ने रिकॉर्ड किया कि प्रमुख बिंदुओं पर तथ्य “crystal clear” हैं।
पहला, वाहन मूल रूप से सुनील कुमार का था। दूसरा, सुनील कुमार ने ट्रक सूचनाकर्ता को बेच दिया। तीसरा, बिक्री के समय वाहन पहले से ही Shriram Transport Finance Company Limited के पक्ष में गिरवी (hypothecated) था।
चौथा, ऋण राशि का पूर्ण भुगतान नहीं हुआ था। भुगतान में चूक होने पर वित्त कंपनी ने अपने अधिकारियों के माध्यम से वाहन की पुनःकब्ज़ेदारी कर ली।
इन निर्विवाद तथ्यों के आलोक में न्यायालय ने विचार किया कि क्या याचिकाकर्ताओं के विरुद्ध भारतीय दंड संहिता की धारा 406 (आपराधिक न्यास भंग), 420 (धोखाधड़ी) या 120B (आपराधिक षड्यंत्र) के तहत कोई आपराधिक अपराध बनता है।
न्यायालय ने स्पष्ट रूप से यह माना कि “ऐसी परिस्थितियों में इस कृत्य से किसी प्रकार की आपराधिकता जोड़ी ही नहीं जा सकती”। जब वित्त कंपनी, hypothecation agreement के अनुरूप, ऋण चूक के बाद ऋण से वित्तपोषित वाहन की पुनःकब्ज़ेदारी करती है, तो वह कृत्य आपराधिक नहीं होता।
इस निष्कर्ष पर पहुंचते हुए पटना उच्च न्यायालय ने सर्वोच्च न्यायालय के सुप्रसिद्ध निर्णय State of Haryana and Others v. Bhajan Lal and Others, AIR 1992 SC 604 का संदर्भ लिया।
यह मील का पत्थर निर्णय उन परिस्थितियों को रेखांकित करता है, जिनमें प्रारंभिक अवस्था में ही आपराधिक कार्यवाही निरस्त की जा सकती है, विशेषकर तब जब आरोपों से कोई अपराध प्रकट न हो या कार्यवाही की निरंतरता न्यायालय की प्रक्रिया का दुरुपयोग हो।
उच्च न्यायालय ने माना कि वर्तमान मामला पूर्णतः Bhajan Lal के निर्णय में प्रतिपादित सिद्धांतों के अंतर्गत आता है। चूंकि मूल तथ्य केवल ऋण चूक और संविदात्मक पुनःकब्ज़ेदारी का सीधा मामला दर्शाते हैं, इसलिए कंपनी अधिकारियों को आपराधिक मुकदमे में घसीटने का कोई आधार नहीं था।
न्यायालय ने पाया कि याचिकाकर्ताओं के विरुद्ध कोई प्रथमदृष्टया मामला स्थापित नहीं होता। धोखाधड़ी, आपराधिक न्यास भंग या षड्यंत्र के आवश्यक घटक वित्त कंपनी अधिकारियों के आचरण में विद्यमान नहीं थे।
अतः प्राथमिकी और संज्ञान आदेश के आधार पर आपराधिक कार्यवाही की निरंतरता न्यायोचित नहीं होती।
इसी तर्क के आधार पर, निर्णय के अनुच्छेद 10 में पटना उच्च न्यायालय ने 11.01.2021 को मुख्य न्यायिक मजिस्ट्रेट, बेगूसराय द्वारा तेजहरा थाना कांड सं. 142 वर्ष 2018 में पारित संज्ञान आदेश को निरस्त कर दिया।
अनुच्छेद 11 में न्यायालय ने याचिकाकर्ताओं द्वारा दायर आवेदन को स्वीकार करते हुए निष्कर्ष दिया। परिणामस्वरूप, मजिस्ट्रेट के समक्ष उनके विरुद्ध लंबित आपराधिक मामला आगे नहीं चल सकेगा।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय वाहन ऋण से जुड़े उधारकर्ताओं तथा वित्त कंपनी के अधिकारियों — दोनों के लिए महत्वपूर्ण है।
उधारकर्ताओं के लिए यह रेखांकित करता है कि जब कोई वाहन ऐसे व्यक्ति से खरीदा जाता है जिसने ऋण लिया हो और उसे चुकाया न हो, तो वित्त कंपनी के पास अब भी वाहन पर अधिकार हो सकते हैं। केवल पंजीकरण अपने नाम करा लेने से पहले का ऋण या गिरवी (hypothecation) स्वतः समाप्त नहीं हो जाता।
वित्त कंपनियों और उनके कर्मचारियों के लिए यह निर्णय ऋण चूक के बाद ऋण और hypothecation agreements के अनुसार सख्ती से वाहन की पुनःकब्ज़ेदारी करने पर आपराधिक मुकदमों से संरक्षण प्रदान करता है। पटना उच्च न्यायालय ने पुनः पुष्टि की कि ऐसी पुनःकब्ज़ेदारी अपने आप में न तो धोखाधड़ी है, न ही आपराधिक न्यास भंग।
यह निर्णय यह संदेश भी देता है कि आपराधिक कानून का उपयोग मूलतः दीवानी या संविदात्मक विवादों के निपटारे के लिए नहीं किया जाना चाहिए। जब तथ्य स्पष्ट रूप से ऋण चूक और पुनःकब्ज़ेदारी के संविदात्मक अधिकार को दर्शाते हों, तब कंपनी अधिकारियों के विरुद्ध आपराधिक कार्यवाही प्रारंभिक अवस्था में ही निरस्त की जा सकती है।
विधिक प्रश्न और उनके उत्तर
- प्रश्न: क्या ऋण चूक के बाद गिरवी रखे गए (hypothecated) वाहन की पुनःकब्ज़ेदारी के लिए वित्त कंपनी अधिकारियों के विरुद्ध भारतीय दंड संहिता की धारा 406, 420 और 120B के अपराधों पर संज्ञान लेना विधिसम्मत था?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि loan-cum-hypothecation agreement के अनुसार भुगतान में चूक के बाद वाहन की पुनःकब्ज़ेदारी से कोई आपराधिक अपराध प्रकट नहीं होता और इसलिए संज्ञान आदेश निरस्त किए जाने योग्य था।
न्यायालय द्वारा उद्धृत निर्णय
- Anup Sarmah v. Bhola Nath Sharma, (2013) 1 SCC 400 – याचिकाकर्ताओं द्वारा यह दिखाने के लिए उद्धृत कि ऋण चूक की स्थिति में वित्त कंपनी को वाहन पुनःकब्ज़े में लेने का अधिकार है।
- State of Haryana and Others v. Bhajan Lal and Others, AIR 1992 SC 604 – इस आधार पर न्यायालय द्वारा भरोसा किया गया कि जब कोई प्रथमदृष्टया अपराध स्थापित न हो, तो आपराधिक कार्यवाही निरस्त की जा सकती है।
मामले का विवरण
मामला संख्या: Criminal Miscellaneous No. 71238 of 2022; arising out of Teghra P.S. Case No. 142 of 2018, District Begusarai.
मामले का शीर्षक: Sushil Kumar and others v. The State of Bihar and another.
पीठ: Hon’ble Mr. Justice Ansul.
उद्धरण (Citation): 2026 (4) PLJR 321
अधिवक्ता: याचिकाकर्ताओं की ओर से – Mr. Patanjali Rishi, Advocate. राज्य/विपक्षी पक्ष की ओर से – Mr. Ram Naresh Ray, APP. सूचनाकर्ता की ओर से अधिवक्ता की उपस्थिति दर्ज नहीं है।
मामले का स्वरूप: थाना कांड में मुख्य न्यायिक मजिस्ट्रेट द्वारा भारतीय दंड संहिता की धारा 406, 420 और 120B के आरोपों पर संज्ञान लेने के आदेश को निरस्त कराने हेतु दायर आपराधिक मिसलेनियस आवेदन।
Link: https://patnahighcourt.gov.in/viewjudgment/NiM3MTIzOCMyMDIyIzEjTg==-T58fUgSlgDg=
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को और अद्यतनों के लिए फ़ॉलो करने पर विचार कर सकते हैं।