मामले की पृष्ठभूमि
रिट याचिका बिहार सरकार के उपक्रम बिहार पुलिस बिल्डिंग कंस्ट्रक्शंस कॉरपोरेशन के एक दिवंगत चतुर्थ श्रेणी कर्मचारी के पुत्र द्वारा पटना उच्च न्यायालय के समक्ष दायर की गई थी।
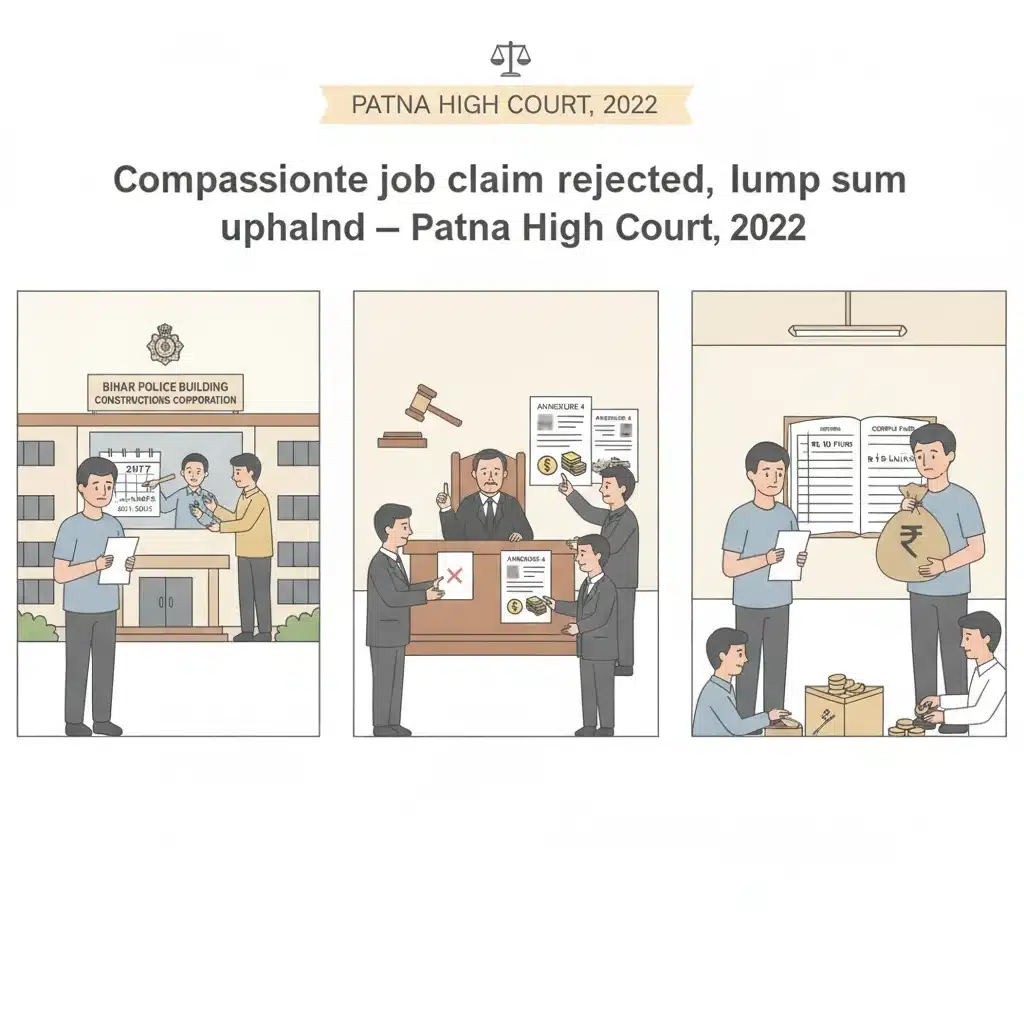
याचिकाकर्ता के पिता की 24.06.2017 को निगम में सेवा करते हुए मृत्यु हो गई। उनकी मृत्यु के बाद, याचिकाकर्ता ने निगम में दया नियुक्ति के लिए आवेदन किया।
उस आवेदन को एक आदेश के माध्यम से अस्वीकार कर दिया गया, जिसे रिट मामले में परिशिष्ट 2 के रूप में संदर्भित किया गया। इसके बाद याचिकाकर्ता ने पटना उच्च न्यायालय की सिविल रिट अधिकारिता के तहत परिशिष्ट 2 को रद्द करने की मांग करते हुए यह कहते हुए याचिका दायर की कि वह दया दृष्टिकोण के आधार पर नियुक्ति और अन्य मौद्रिक लाभ पाने का हकदार है।
न्यायालय ने क्या जांचा और क्या निर्णय दिया
माननीय श्री न्यायाधीश माधुरेश प्रसाद ने इस मामले की सुनवाई की। राज्य के अधिवक्ता ने प्रारंभ में ही स्पष्ट किया कि इस रिट मामले में वास्तविक प्रतिवादी पक्षकार प्रतिवादी संख्या 3 से 6 हैं, अर्थात बिहार पुलिस बिल्डिंग कंस्ट्रक्शंस कॉरपोरेशन और उसके वरिष्ठ अधिकारी। इन प्रतिवादियों ने पहले ही प्रतिउत्तर हलफनामा दाखिल कर दिया था और वे अपने स्वयं के अधिवक्ता द्वारा प्रतिनिधित्व कर रहे थे।
मुख्य विवाद इस बात को लेकर था कि निगम के किसी कर्मचारी की सेवा के दौरान मृत्यु होने पर आश्रित किस प्रकृति और किस सीमा तक लाभ का दावा कर सकता है। याचिकाकर्ता दया नियुक्ति चाहता था और उसका तर्क था कि उसे निगम के अपने कार्यालय आदेशों के तहत विधिसम्मत रूप से देय सभी लाभ नहीं मिले हैं।
दूसरी ओर, निगम ने अपने पक्ष का औचित्य सिद्ध करने के लिए 31.03.2015 दिनांकित दो कार्यालय आदेशों पर भरोसा किया। इन दस्तावेजों को अभिलेख में परिशिष्ट 3 और परिशिष्ट 4 के रूप में अंकित किया गया।
परिशिष्ट 4, मेमो सं. HQ 1885 वाला कार्यालय आदेश है। दलीलों से न्यायालय ने नोट किया कि इस आदेश द्वारा निगम ने यह तथ्य विचार में लिया कि दया नियुक्ति के लिए अनेक आवेदन लम्बे समय से लंबित पड़े हैं। निगम ने यह भी ध्यान में रखा कि वह वित्तीय तंगी और अन्य प्रशासनिक कठिनाइयों का सामना कर रहा है और इस कारण दया दृष्टिकोण से नौकरी देने की स्थिति में नहीं है।
इन सीमाओं को ध्यान में रखते हुए, निगम ने परिशिष्ट 4 के माध्यम से अपना दृष्टिकोण बदलने का निर्णय लिया। सेवा के दौरान मृत्यु होने वाले कर्मचारियों के आश्रितों को दया नियुक्ति देने के बजाय निगम ने ऐसे आश्रितों को एकमुश्त मौद्रिक भुगतान देने का निर्णय किया।
उसी तारीख, अर्थात 31.03.2015 को निगम ने एक अन्य कार्यालय आदेश मेमो सं. HQ 1890 जारी किया, जिसे अभिलेख पर परिशिष्ट 3 के रूप में रखा गया। इस दूसरे आदेश द्वारा निगम ने 10 लाख रुपये की एक कोष निधि स्थापित की।
इस कोष निधि को प्रत्येक कर्मचारी से प्रति माह 100 रुपये के योगदान के माध्यम से बनाए रखना था, जिसे उनके वेतन से काटा जाता। इस निधि का उद्देश्य यह सुनिश्चित करना था कि जब किसी कर्मचारी की सेवा के दौरान मृत्यु हो, तो उसके आश्रितों को इस कोष से एक बार की एकमुश्त राशि मिले।
न्यायालय के समक्ष दायर प्रतिउत्तर हलफनामे में निगम ने स्पष्ट रूप से कहा कि इन दोनों कार्यालय आदेशों के अनुरूप, उसने याचिकाकर्ता को उसके पिता की सेवा के दौरान मृत्यु होने के कारण 10 लाख रुपये की राशि का भुगतान किया है।
महत्वपूर्ण रूप से, याचिकाकर्ता ने 10 लाख रुपये की यह राशि प्राप्त करने के तथ्य का न तो इनकार किया और न ही उस पर कोई विवाद उठाया। न्यायालय के समक्ष विवाद भुगतान के बारे में नहीं, बल्कि 31.03.2015 के दो कार्यालय आदेशों की व्याख्या को लेकर था।
याचिकाकर्ता के अधिवक्ता का तर्क था कि परिशिष्ट 4, मेमो सं. HQ 1885 वाला कार्यालय आदेश, परिशिष्ट 3 के तहत कोष निधि से मिलने वाले भुगतान से अलग और विशिष्ट लाभ प्रदान करता है। उनके अनुसार, परिशिष्ट 4 ने आश्रितों के पक्ष में कुछ ऐसे मौद्रिक लाभ का अधिकार उत्पन्न किया है जो कोष निधि के तहत दिए गए 10 लाख रुपये के अतिरिक्त हो।
वस्तुतः, याचिकाकर्ता न्यायालय से यह आग्रह कर रहा था कि वह परिशिष्ट 4 को एक स्वतंत्र स्रोत के रूप में पढ़े, जो कोष निधि के तहत परिशिष्ट 3 के माध्यम से चुकाई गई राशि के अतिरिक्त अतिरिक्त लाभ प्रदान करता हो। इसी प्रकार उसने दया नियुक्ति अस्वीकृत किए जाने को चुनौती देने और अधिक लाभ मांगने के अपने प्रयास को समर्थन देने की कोशिश की।
न्यायालय ने इस आपत्ति की गहन जांच की। उसने नोट किया कि परिशिष्ट 3 और परिशिष्ट 4 दोनों एक ही निगम के कार्यालय आदेश हैं, जो एक ही तारीख को जारी हुए हैं और एक ही विषय से संबंधित हैं: सेवा के दौरान मृत्यु होने वाले कर्मचारियों के आश्रितों को राहत।
न्यायालय ने देखा कि परिशिष्ट 4 में निगम की वित्तीय तंगी और अन्य सीमाओं के कारण दया नियुक्ति देने के बजाय सेवा के दौरान मृत कर्मचारियों के आश्रितों को एकमुश्त भुगतान देने की बात कही गई है।
उसी तारीख को जारी परिशिष्ट 3 में 10 लाख रुपये की कोष निधि स्थापित की गई है और यह प्रावधान किया गया है कि सेवा के दौरान मृत्यु होने वाले कर्मचारियों के आश्रितों को इस निधि से राशि का भुगतान किया जाएगा। इसमें यह भी बताया गया है कि कोष कैसे बनाया जाएगा, अर्थात सभी कर्मचारियों से प्रति माह 100 रुपये के योगदान के माध्यम से।
दोनों कार्यालय आदेशों का साधारण भाषा में साथ‑साथ पढ़ने पर न्यायालय ने पाया कि वे दो अलग‑अलग लाभ देने वाली पृथक योजनाएं नहीं हैं। बल्कि वे एक ही नीति निर्णय के परस्पर पूरक अंग हैं।
नीति निर्णय यह था: चूंकि निगम दया नियुक्ति देने की स्थिति में नहीं है, इसलिए वह उसके स्थान पर आश्रितों को एक बार की आर्थिक सहायता के रूप में एकमुश्त भुगतान देगा। परिशिष्ट 4 इस निर्णय को सिद्धांत रूप में व्यक्त करता है और परिशिष्ट 3 इस निर्णय को लागू करने के लिए तंत्र और राशि निर्धारित करता है, अर्थात 10 लाख रुपये की कोष निधि।
अतः न्यायालय ने माना कि इन दोनों आदेशों को सामंजस्यपूर्ण रूप से पढ़ा जाना चाहिए। उन्हें साथ‑साथ पढ़ने पर यह स्पष्ट रूप से सामने आता है कि निगम की मंशा दया नियुक्ति के स्थान पर केवल एक ही एकमुश्त वित्तीय लाभ प्रदान करने की थी।
न्यायालय ने याचिकाकर्ता के इस प्रयास को स्पष्ट रूप से अस्वीकार कर दिया कि परिशिष्ट 4 को अलग, अतिरिक्त अधिकार बनाने वाला प्रावधान माना जाए। उसने यह निर्णय दिया कि परिशिष्ट 4 को इस प्रकार नहीं पढ़ा जा सकता कि वह परिशिष्ट 3, अर्थात कार्यालय आदेश सं. HQ 1890 के तहत निर्मित कोष निधि से दिए जाने वाले 10 लाख रुपये के भुगतान से परे कोई अन्य लाभ प्रदान करता हो।
कोष निधि से 10 लाख रुपये की राशि पहले ही प्राप्त कर लेने के बाद, न्यायालय ने माना कि उस नीति के तहत याचिकाकर्ता का कोई और दावा शेष नहीं है। इसलिए दया नियुक्ति के उसके दावे को अस्वीकार किए जाने को चुनौती देने या कोई अतिरिक्त आर्थिक लाभ मांगने का कोई आधार नहीं था।
इस तर्क के आधार पर न्यायालय इस निष्कर्ष पर पहुंचा कि याचिकाकर्ता का दावा विधिक रूप से अस्थिर है। दोनों कार्यालय आदेशों के सामंजस्यपूर्ण पठन से प्रकट निगम की नीति की मंशा केवल एक ही एकमुश्त भुगतान प्रदान करने की थी, न कि दया नियुक्ति को किसी अधिकार के रूप में जारी रखने या पुनर्जीवित करने की।
तदनुसार न्यायालय ने माना कि रिट याचिका निराधार है। याचिका खारिज कर दी गई और याचिकाकर्ता को कोई और राहत नहीं दी गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार पुलिस बिल्डिंग कंस्ट्रक्शंस कॉरपोरेशन जैसे सरकारी उपक्रमों में कार्यरत कर्मचारियों और उनके परिवारों के लिए महत्वपूर्ण है।
यह स्पष्ट करता है कि यदि किसी नियोक्ता ने विधिवत रूप से दया नियुक्ति के स्थान पर एक बार की एकमुश्त आर्थिक सहायता योजना लागू कर दी है, तो जब तक नीति स्वयं स्पष्ट रूप से इसकी अनुमति न दे, आश्रित एक साथ नौकरी और अतिरिक्त नकद लाभ पर जोर नहीं दे सकते।
पटना उच्च न्यायालय ने यह भी दिखाया है कि जब दो कार्यालय आदेश एक ही तारीख को जारी हों और एक ही विषय से संबंधित हों, तो उन्हें एक साथ पढ़ा जाएगा। यदि संयुक्त पठन से एक स्पष्ट, एकल नीति सामने आती है, तो न्यायालय आश्रितों को एक आदेश को अलग कर दूसरे से अतिरिक्त लाभ मांगने की अनुमति नहीं देगा।
दिवंगत कर्मचारियों के परिवारों के लिए यह निर्णय इस बात पर बल देता है कि उन्हें सेवा के दौरान मृत्यु संबंधी लाभों के संबंध में अपने नियोक्ता की सटीक नीति को सावधानीपूर्वक समझना चाहिए, और यह मान कर नहीं चलना चाहिए कि यदि नियोक्ता ने एकमुश्त भुगतान की योजना शुरू कर दी है, तो भी दया नियुक्ति उपलब्ध बनी हुई है।
कानूनी प्रश्न और उनके उत्तर
प्रश्न: क्या सेवा के दौरान मृत्यु हुए कर्मचारी के आश्रित के रूप में याचिकाकर्ता दया नियुक्ति या निगम के 31.03.2015 दिनांकित कार्यालय आदेशों द्वारा निर्मित कोष निधि से पहले ही दिए जा चुके 10 लाख रुपये की एकमुश्त राशि से परे किसी अतिरिक्त लाभ का हकदार था?
उत्तर: नहीं। पटना उच्च न्यायालय ने निर्णय दिया कि 31.03.2015 के दोनों कार्यालय आदेश परस्पर पूरक हैं और मिलकर केवल दया नियुक्ति के स्थान पर 10 लाख रुपये की एक बार की एकमुश्त राशि देने वाली एकल नीति बनाते हैं, और याचिकाकर्ता को यह राशि मिल चुकी होने के कारण उसका कोई आगे का प्रवर्तनीय दावा नहीं बचता।
न्यायालय द्वारा उद्धृत मामले
- इस निर्णय के पाठ में किसी पूर्ववर्ती निर्णय का उल्लेख या उस पर भरोसा नहीं किया गया है।
मामले का विवरण
मामला संख्या: सिविल रिट अधिकारिता मामला सं. 9650 वर्ष 2021
मामले का शीर्षक: Lalit Ranjan Das v. The State of Bihar & Ors.
पीठ: माननीय श्री न्यायाधीश माधुरेश प्रसाद
उद्धरण: 2022 (4) PLJR 493
अधिवक्ता: याचिकाकर्ता की ओर से: एम/एस Pramod Kr Sinha, Chetan Kr, Advocates. राज्य की ओर से: Mr Manoj Kr, AC to GP IV. प्रतिवादी संख्या 3 से 6 (Bihar Police Building Constructions Corporation और उसके अधिकारीगण) की ओर से: एम/एस K K Upadhyay, C B Das, Advocates.
मामले की प्रकृति: निगम के कर्मचारी की सेवा के दौरान मृत्यु के उपरांत दया नियुक्ति और संबंधित लाभों के लिए किए गए आवेदन की अस्वीकृति को चुनौती देते हुए सिविल रिट अधिकारिता के तहत दायर रिट याचिका।
न्यायालय: उच्च न्यायालय, पटना
निर्णय की तारीख: 23.06.2022
निर्णय का लिंक: आधिकारिक पटना उच्च न्यायालय के निर्णय तक पहुँचने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप आगे की जानकारियों के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।