मामले की पृष्ठभूमि
यह मामला पटना उच्च न्यायालय के समक्ष सिविल रिट अधिकारिता वाद संख्या 288/2020 के रूप में दायर किया गया था।
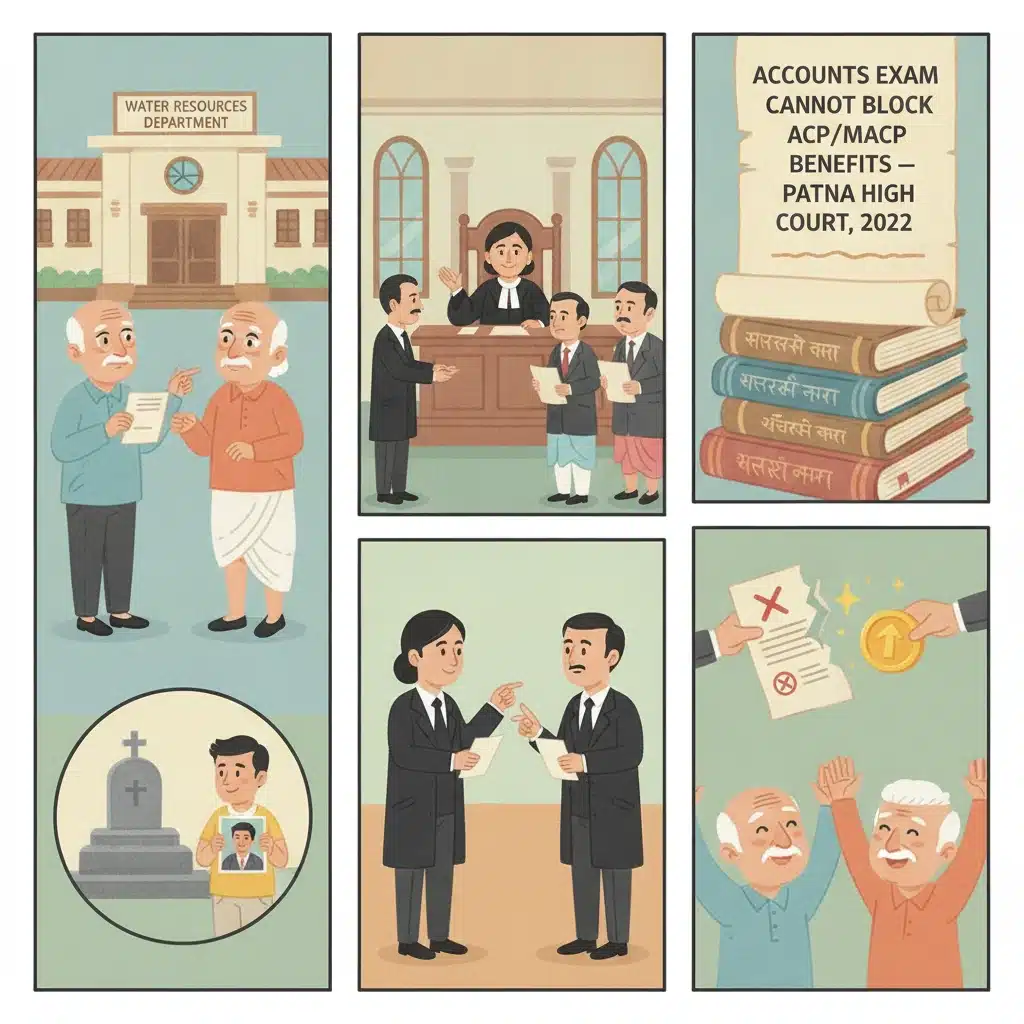
याचिकाकर्ता तीन सेवानिवृत्त कर्मचारी हैं। वे बिहार राज्य के जल संसाधन विभाग में कार्यरत रहे थे। दीर्घ सेवा के बाद वे आश्वसित कैरियर प्रगति (एसीपी) योजना तथा संशोधित आश्वसित कैरियर प्रगति (एमएसीपी) योजना के तहत वित्तीय उत्क्रमण के हकदार थे।
ये योजनाएँ उन कर्मचारियों को वेतन संबंधी उत्क्रमण देने के लिए बनाई गई हैं जिन्हें निश्चित अवधि की सेवा के भीतर नियमित पदोन्नति प्राप्त नहीं होती। उद्देश्य यह है कि एक ही पद पर ठहराव (स्टैगनेशन) के लिए कर्मचारियों को क्षतिपूर्ति दी जा सके।
जल संसाधन विभाग के सक्षम प्राधिकारियों ने याचिकाकर्ताओं के एसीपी और एमएसीपी लाभ के दावे को अस्वीकार कर दिया। अस्वीकृति आदेश दिनांक 30-08-2019 का है।
रिट याचिका की लंबितता के दौरान, दुर्भाग्यवश याचिकाकर्ता संख्या 2 का देहांत हो गया। उनके स्थान पर उनके पुत्र का नाम प्रतिस्थापित करने हेतु अंतरिम आवेदन संख्या 1/2020 दायर किया गया। न्यायालय ने बिना किसी आपत्ति के इस आवेदन को स्वीकृत किया और निर्देश दिया कि आई.ए. संख्या 1/2020 के आवेदक का नाम वादशीर्षक में याचिकाकर्ता संख्या 2 के रूप में प्रतिस्थापित किया जाए।
एसीपी और एमएसीपी लाभ से वंचित किए जाने से आहत होकर याचिकाकर्ता पटना उच्च न्यायालय पहुँचे और अस्वीकृति आदेश को रद्द करने तथा लाभ प्रदान करने का निर्देश देने की राहत मांगी।
न्यायालय ने क्या विचार किया और क्या निर्णय दिया
मामले की सुनवाई माननीय श्री न्यायमूर्ति मधुरेश प्रसाद द्वारा 07-07-2022 को की गई। याचिकाकर्ताओं के अधिवक्ता तथा राज्य के अधिवक्ता दोनों की दलीलें सुनी गईं। राज्य ने दो प्रत्युत्तर हलफ़नामे दाखिल किए और उसकी एक मुद्रित प्रति न्यायालय में प्रस्तुत की। उसकी प्रति पहले ही याचिकाकर्ताओं के अधिवक्ता को उपलब्ध कराई जा चुकी थी।
केंद्रीय विवाद सीमित और स्पष्ट था। प्राधिकारियों ने इस आधार पर याचिकाकर्ताओं को एसीपी और एमएसीपी लाभ से वंचित कर दिया कि उन्होंने विभागीय लेखा परीक्षा उत्तीर्ण नहीं की थी।
याचिकाकर्ताओं के अधिवक्ता ने दलील दी कि यह आधार अवैध है। उन्होंने प्रस्तुत किया कि पटना उच्च न्यायालय के कई निर्णयों ने पहले ही यह स्थिति स्पष्ट कर दी है कि ऐसी लेखा परीक्षा न उत्तीर्ण करना एसीपी/एमएसीपी लाभ के लिए विचार करने या प्रदान करने की शर्त नहीं बनाया जा सकता।
उनके अनुसार, एसीपी और एमएसीपी योजनाएँ सेवा की अवधि और पदोन्नति के अभाव के आधार पर वित्तीय प्रगति देती हैं। ये सख्त अर्थ में “पदोन्नति” नहीं हैं जिनके लिए विभागीय परीक्षाएँ उत्तीर्ण करना अनिवार्य हो। अतः केवल लेखा परीक्षा न पास करने के आधार पर इन लाभों से वंचित करना स्थापित विधि के विपरीत है।
दूसरी ओर, राज्य के अधिवक्ता ने अस्वीकृति को सही ठहराने का प्रयास किया। उन्होंने बिहार बोर्ड्स विविध नियमावली, 1958 के नियम 157(J) पर भरोसा किया। इस नियम के बल पर उन्होंने दलील दी कि विभागीय लेखा परीक्षा उत्तीर्ण करना आवश्यक था और चूँकि याचिकाकर्ताओं ने परीक्षा उत्तीर्ण नहीं की, उन्हें एसीपी/एमएसीपी लाभ सही रूप से नहीं दिए गए।
हालाँकि, राज्य के अधिवक्ता हाल के बड़े पीठ के निर्णयों के बाध्यकारी प्रभाव से नहीं बच सके। वे यह विवादित नहीं कर सके कि यह मुद्दा पहले ही पटना उच्च न्यायालय की खंडपीठ द्वारा State of Bihar & Ors. vs. Sri Ram Subhag Singh, उदा. LPA No. 4 of 2021 में निर्णीत हो चुका था।
एकल न्यायाधीश ने Sri Ram Subhag Singh में खंडपीठ के निर्णय का प्रासंगिक अंश विस्तार से उद्धृत किया। उस खंडपीठ ने स्वयं पूर्व के निर्णयों, जिनमें State of Bihar and others vs. Smt. Jivachi Devi, 2020 (2) BLJ 471 शामिल है, पर विचार किया था। राज्य ने Jivachi Devi के निर्णय को माननीय सर्वोच्च न्यायालय के समक्ष चुनौती दी थी जो असफल रही।
Sri Ram Subhag Singh में खंडपीठ ने दर्ज किया कि यह मुद्दा “अब पुनर्विचार हेतु खुला नहीं” (no longer res integra) है, अर्थात अब संदेह के लिए खुला प्रश्न नहीं रहा। उसने यह घोषित किया कि लेखा परीक्षा न पास करना एसीपी/एमएसीपी लाभ के लिए विचार करने या प्रदान करने से इंकार करने का आधार नहीं हो सकता।
इसके पूर्व, Smt. Jivachi Devi में खंडपीठ ने पटना उच्च न्यायालय की अनेक पूर्व खंडपीठीय निर्णयों पर ध्यान दिया था, जिनमें निम्नलिखित शामिल हैं:
- Bishwanath Prasad v. The State of Bihar, (2011) 2 PLJR 136
- Avinash Chandra Singh v. The State of Bihar, (2012) 1 PLJR 663
- Uday Shankar Prasad v. The State of Bihar, (2017) 3 PLJR 824
- दिनांक 19.03.2018 का LPA No. 599 of 2015 (Ramadhar Thakur v. The State of Bihar) में निर्णय
इन तथा अन्य निर्णयों की समीक्षा के बाद, Jivachi Devi में खंडपीठ ने स्पष्ट रूप से माना कि एकमात्र प्रश्न यह था कि क्या बिहार राज्य कर्मचारी सेवा शर्तें (आश्वसित कैरियर प्रगति योजना) नियमावली, 2003 तथा बिहार बोर्ड्स विविध नियमावली, 1958 के नियम 157 की उप-नियम (3) की धार (J) के संयुक्त पठन के तहत आश्वसित कैरियर प्रगति लाभ प्रदान करने के लिए विभागीय लेखा परीक्षा पास करना आवश्यक है या नहीं।
खंडपीठ ने यह प्रश्न कर्मचारियों के पक्ष में उत्तरित किया। उसने सहमति जताई कि यह मुद्दा अब खुला नहीं रहा, क्योंकि समान परिस्थितियों वाले प्रकरणों में विभिन्न खंडपीठों द्वारा बार‑बार इसका निर्णय किया जा चुका है, जिनमें State of Bihar v. Anjani Kumar, (2013) 2 PLJR 643; Uday Shankar Prasad; तथा Ramadhar Thakur शामिल हैं।
Ramadhar Thakur में खंडपीठ ने बिहार बोर्ड्स विविध नियमावली, 1958 के नियम 157(3)(J) तथा 2003 के एसीपी नियमों के नियम 4 (प्रावधान 5) का विस्तृत विश्लेषण किया था। Mithilesh Kumar Sinha, Syed Mozammil Ashraf, Shashi Shekhar Ambasta, Maheshwar Prasad Singh, Rameshwar Roy, Daya Shankar Singh तथा Md. Shamsuddin सहित अनेक निर्णयों पर विचार करने के बाद उसने निष्कर्ष निकाला कि:
- नियम 157(3)(J) विभागीय लेखा परीक्षा उत्तीर्ण करना केवल चयन श्रेणी में पदोन्नति के लिए शर्त बनाता है।
- यह सामान्य पदोन्नति के लिए शर्त नहीं है।
- ऐसी परीक्षा न पास करने के कारण, 2003 के नियमों के अंतर्गत एसीपी लाभ रोके नहीं जा सकते, जब तक कि किसी विशेष विभागीय नियम में पदोन्नति के लिए ऐसा प्रावधान न हो।
- इस प्रकार, विभागीय लेखा परीक्षा पास करना एसीपी लाभ प्रदान करने की पूर्व शर्त नहीं है, और नियम 157(3)(J) ऐसा कोई दायित्व उत्पन्न नहीं करता।
खंडपीठ ने Masomat Indu Devi v. State of Bihar, (2019) 2 PLJR 241 का भी उल्लेख किया, जिसमें एकल न्यायाधीश ने दोहराया था कि 1958 के नियमों के तहत लेखा या विभागीय परीक्षा पास करना केवल दक्षता अवरोध (efficiency bar) पार करने, स्थायीकरण और चयन श्रेणी में पदोन्नति के लिए आवश्यक है, सामान्य पदोन्नति के लिए नहीं।
Jivachi Devi में, इस स्थापित विधि का अनुसरण करते हुए, खंडपीठ ने पाया कि केवल इस आधार पर कि कर्मचारी ने लेखा या विभागीय परीक्षा पास नहीं की, वित्तीय प्रगति से इंकार करना राज्य की ओर से अनुचित है। अपील खारिज कर दी गई और एसीपी लाभ प्रदान करने के निर्देश दिए गए।
इन बाध्यकारी मिसालों पर भरोसा करते हुए, वर्तमान मामले में पटना उच्च न्यायालय ने यह परखा कि क्या याचिकाकर्ताओं पर कोई भिन्न विशेष आवश्यकता लागू होती है। राज्य की ओर से दो प्रत्युत्तर हलफ़नामे दाखिल किए गए थे। फिर भी, राज्य के अधिवक्ता यह नहीं दिखा सके कि याचिकाकर्ताओं के मामले में किसी विशिष्ट नियम के तहत नियमित पदोन्नति के लिए विभागीय लेखा परीक्षा पास करना अनिवार्य शर्त थी।
ऐसे किसी विशेष नियम के अभाव में, न्यायालय ने माना कि यह मुद्दा Sri Ram Subhag Singh तथा उससे पूर्व के निर्णयों की शृंखला में स्पष्ट किए गए स्थापित विधिक दृष्टिकोण से आच्छादित है।
अतः न्यायालय ने निष्कर्ष निकाला कि केवल इस आधार पर कि याचिकाकर्ताओं ने लेखा परीक्षा पास नहीं की, उनके एसीपी और एमएसीपी लाभ के दावे अस्वीकृत करना प्राधिकारियों की ओर से गलत था।
परिणामस्वरूप, न्यायालय ने दिनांक 30-08-2019 के उस आदेश को रद्द कर दिया जिसके द्वारा याचिकाकर्ताओं के दावे अस्वीकृत किए गए थे।
न्यायालय ने मामले को पुनः सक्षम प्राधिकारियों के पास भेज दिया। उसने निर्देश दिया कि वे याचिकाकर्ताओं के प्रकरण पर पुनर्विचार कर उन्हें एसीपी/एमएसीपी लाभ प्रदान करें और लेखा परीक्षा न पास करने से संबंधित कोई आपत्ति न उठाएँ।
न्यायालय ने एक स्पष्ट समयसीमा भी तय की। उसने आदेश दिया कि विचार‑विमर्श और देय तथा स्वीकृत लाभों के अनुमोदन की संपूर्ण कार्यवाही, न्यायालय के आदेश की प्रति प्राप्त होने या प्रस्तुत किए जाने की तिथि से आठ सप्ताह के भीतर पूरी की जाए।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय मुख्यतः बिहार सरकार के कर्मचारियों और पेंशनधारकों के लिए महत्वपूर्ण है, विशेषकर उनके लिए जिन्होंने लंबी सेवा दी है परंतु विभागीय लेखा परीक्षा उत्तीर्ण नहीं की।
पटना उच्च न्यायालय ने पुनः पुष्टि की है कि विद्यमान विधि और पूर्व निर्णयों के अनुसार, लेखा परीक्षा पास न करने को एसीपी या एमएसीपी लाभ से वंचित करने का आधार नहीं बनाया जा सकता, जब तक कि किसी विशेष विभागीय नियम में नियमित पदोन्नति के लिए स्पष्ट रूप से ऐसा न कहा गया हो।
कई सेवानिवृत्त कर्मचारियों के लिए एसीपी और एमएसीपी लाभ उनके अंतिम वेतन और पेंशन पर महत्वपूर्ण प्रभाव डालते हैं। इन लाभों से वंचित किए जाने से प्रायः सेवानिवृत्ति के बाद उनकी वित्तीय सुरक्षा कम हो जाती है। यह निर्णय यह आश्वासन देता है कि केवल लेखा परीक्षा न पास करने के आधार पर ऐसा वंचन अवैध है और इसे चुनौती दी जा सकती है।
यह निर्णय सरकारी विभागों को भी स्पष्ट संदेश देता है। उन्हें पूर्व खंडपीठीय निर्णयों में घोषित स्थापित विधि का पालन करना होगा और वे अब बिहार बोर्ड्स विविध नियमावली, 1958 के नियम 157(3)(J) का सहारा लेकर एसीपी/एमएसीपी से मना नहीं कर सकते, जबकि न्यायालय पहले ही उस नियम के सीमित दायरे की व्याख्या कर चुका है।
सरल शब्दों में, यह निर्णय लंबे समय तक सेवा देने वाले कर्मचारियों को यह बताता है कि केवल विभागीय परीक्षा का प्रमाण‑पत्र न होना स्वयं‑में एसीपी और एमएसीपी योजनाओं के तहत उनकी विधिसम्मत वित्तीय प्रगति के बीच रुकावट नहीं बन सकता।
कानूनी मुद्दे और उनके उत्तर
- मुद्दा: क्या बिहार बोर्ड्स विविध नियमावली, 1958 के नियम 157(3)(J) के तहत विभागीय लेखा परीक्षा न पास करने के केवल इसी आधार पर राज्य सरकार कर्मचारियों को एसीपी और एमएसीपी लाभ से वंचित कर सकती है?
उत्तर: नहीं। बाध्यकारी खंडपीठीय निर्णयों का अनुसरण करते हुए पटना उच्च न्यायालय ने माना कि लेखा परीक्षा न पास करना एसीपी/एमएसीपी लाभ पर विचार से इंकार करने या उन्हें प्रदान न करने का वैध आधार नहीं है, विशेषकर जब कोई विशिष्ट विभागीय नियम नियमित पदोन्नति के लिए ऐसी परीक्षा को अनिवार्य न बनाता हो। - मुद्दा: केवल लेखा परीक्षा न पास करने के आधार पर पारित अस्वीकृति आदेश का क्या होना चाहिए?
उत्तर: ऐसा आदेश रद्द किया जाना चाहिए और प्राधिकारियों को यह निर्देश दिया जाना चाहिए कि वे एसीपी/एमएसीपी लाभ के संबंध में कर्मचारी के मामले पर पुनर्विचार करें, लेखा परीक्षा को किसी प्रकार की बाधा न मानें, तथा यह पूरी प्रक्रिया एक निश्चित समयसीमा के भीतर पूरी करें।
न्यायालय द्वारा उद्धृत मामले
- State of Bihar & Ors. vs. Sri Ram Subhag Singh, arising out of LPA No. 4 of 2021
- State of Bihar and others vs. Smt. Jivachi Devi, 2020 (2) BLJ 471
- Bishwanath Prasad v. The State of Bihar, (2011) 2 PLJR 136
- Avinash Chandra Singh v. The State of Bihar, (2012) 1 PLJR 663
- Uday Shankar Prasad v. The State of Bihar, (2017) 3 PLJR 824
- Ramadhar Thakur v. The State of Bihar, LPA No. 599 of 2015 (judgment dated 19.03.2018)
- State of Bihar v. Anjani Kumar, (2013) 2 PLJR 643
- Mithilesh Kumar Sinha v. The State of Bihar, (2006) 1 PLJR 282
- Syed Mozammil Ashraf v. The State of Bihar, (2007) 1 PLJR 438
- Shashi Shekhar Ambasta v. The State of Bihar, (2011) 3 PLJR 474
- Maheshwar Prasad Singh v. The State of Bihar, (2000) 4 PLJR 262
- Rameshwar Roy v. The State of Bihar, (2017) 2 PLJR 127
- Daya Shankar Singh v. The State of Bihar, (2010) 3 PLJR 220
- Md. Shamsuddin vs. The State of Bihar, 1983 PLJR 347
- Masomat Indu Devi v. State of Bihar, (2019) 2 PLJR 241
मामले का विवरण
वाद संख्या: Civil Writ Jurisdiction Case No. 288 of 2020
वाद शीर्षक: Tarkeshwar Prasad & Ors. vs. The State of Bihar & Ors.
पीठ: Hon’ble Mr. Justice Madhuresh Prasad
निर्णय की तिथि: 07-07-2022
उद्धरण: 2022 (4) PLJR 595
अधिवक्ता:
- याचिकाकर्ताओं की ओर से: Mr. Siyaram Pandey, Advocate
- राज्य की ओर से: Mr. Amit Kumar Jha, AC to AAG-4
मामले का स्वरूप: सेवानिवृत्त सरकारी कर्मचारियों को एसीपी/एमएसीपी लाभ के दावे की अस्वीकृति को चुनौती देने वाली सिविल रिट याचिका।
निर्णय का लिंक: पटना उच्च न्यायालय का पूर्ण निर्णय पढ़ने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि बिहार में विधिक विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप Samvida Law Associates को आगे की जानकारी के लिए फ़ॉलो करने पर विचार कर सकते हैं।