पटना उच्च न्यायालय ने माना कि इस प्रकार विलंब से किया गया संदर्भ एवं स्टाम्प शुल्क का पुनर्निर्धारण, भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए के अधीन अवैध है।
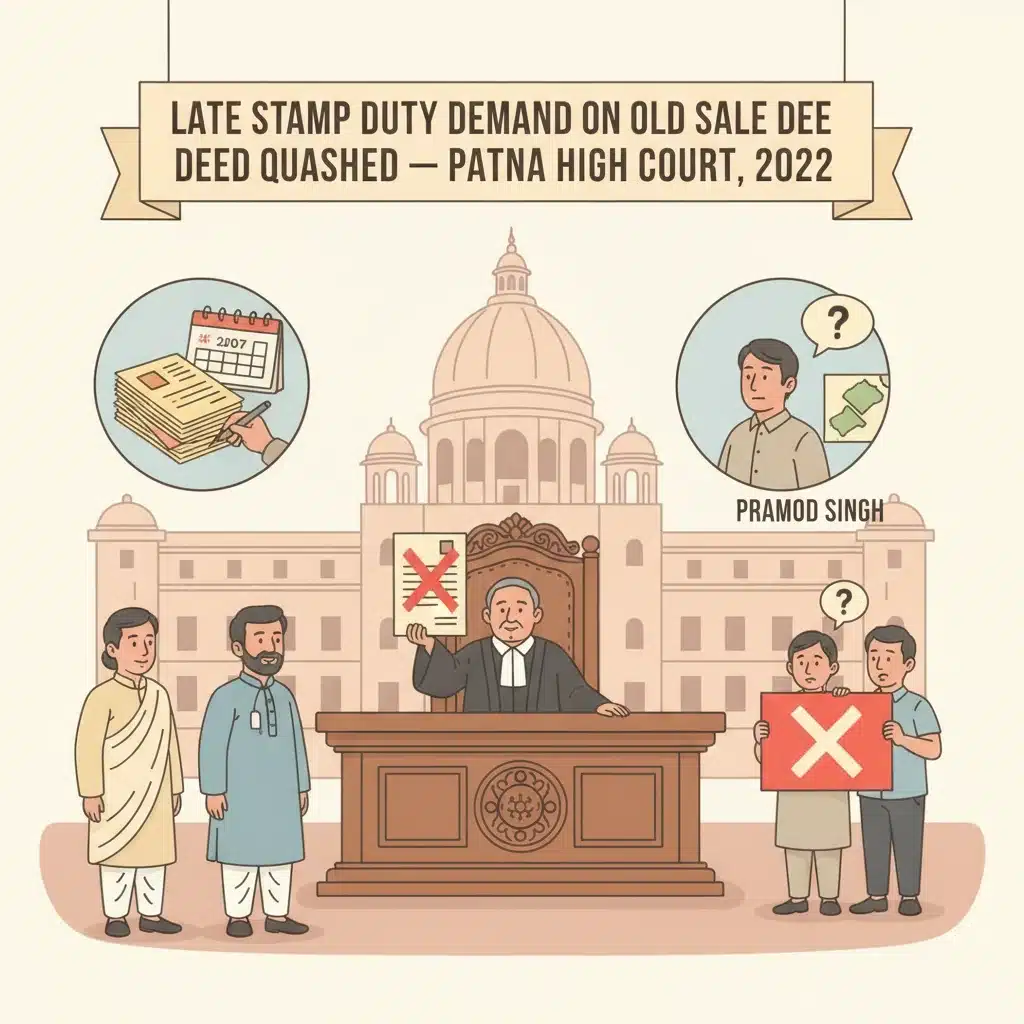
न्यायालय ने उच्च प्राधिकारी के आदेश तथा अवर निबंधक के मांग नोटिस – दोनों को रद्द कर दिया।
इस प्रकरण में क्रेता से आगे किसी प्रकार की वसूली नहीं की जा सकती।
प्रकरण की पृष्ठभूमि
यह मामला वर्ष 2007 में पश्चिम चंपारण जिले में की गई भूमि क्रय से उत्पन्न हुआ।
दिनांक 9.10.2007 को, याचिकाकर्त्री ने केदार प्रसाद नामक व्यक्ति से 36.5 डेसिमल भूमि खरीदी, जो अभिलेखों में कृषि भूमि के रूप में दर्ज थी। भूमि खाता संख्या 536/1222, खेसरा संख्या 2130 में थी।
दिनांक 10.10.2007 को पंजीयन संख्या 15351 वाला एक पंजीकृत विक्रय विलेख निष्पादित हुआ। सहमति से निर्धारित विक्रय मूल्य Rs. 2,62,000/- था। याचिकाकर्त्री ने Rs. 21,160/- स्टाम्प शुल्क के रूप में अदा किया, जो वर्ष 2007 में प्रचलित स्टाम्प शुल्क दर के अनुसार गणना की गई थी।
जिला अवर निबंधक, बेतिया (प्रतिवादी संख्या 5) ने विलेख का पंजीयन किया और पंजीकृत दस्तावेज याचिकाकर्त्री को सौंप दिया। कई वर्षों तक पंजीयन प्राधिकारियों द्वारा कोई आपत्ति नहीं की गई।
काफी बाद में, वर्ष 2014 में, एक निजी व्यक्ति ने अवर निबंधक के समक्ष लिखित शिकायत दर्ज कराई कि भूमि कृषि न होकर आवासीय प्रकृति की है। इससे पंजीयन प्राधिकारियों द्वारा नई जांच प्रारंभ हुई, जबकि विक्रय विलेख का पंजीयन बहुत पहले हो चुका था।
न्यायालय ने क्या परखा और क्या निर्णय दिया
2014 में की गई शिकायत में दावा किया गया कि याचिकाकर्त्री द्वारा खरीदी गई भूमि कृषि न होकर आवासीय थी। इस शिकायत पर कार्यवाही करते हुए अवर निबंधक (प्रतिवादी संख्या 5) ने जांच आरंभ की।
जांच करने के बाद, अवर निबंधक इस निष्कर्ष पर पहुँचे कि भूमि आवासीय है। इसी आधार पर उन्होंने आवासीय भूमि के लिए न्यूनतम मूल्य पंजी (Minimum Value Register – MVR) की दर लागू करते हुए भूमि का मूल्य Rs. 9,37,500/- निर्धारित किया।
उन्होंने गणना की कि इस अधिक मूल्य पर Rs. 75,000/- स्टाम्प शुल्क अदा किया जाना चाहिए था। चूँकि पहले केवल Rs. 21,160/- जमा किए गए थे, अतः शेष राशि को उन्होंने अपूर्ण (घटिया) स्टाम्प शुल्क माना।
दिनांक 21.1.2015 को, अवर निबंधक ने भारतीय स्टाम्प अधिनियम, 1899 की धारा 47(ए)(1) का हवाला देते हुए प्रकरण को सहायक महानिरीक्षक निबंधन, तिरहुत प्रभाग, मुजफ्फरपुर (प्रतिवादी संख्या 3) के समक्ष संदर्भित कर दिया।
सहायक महानिरीक्षक ने स्टाम्प प्रकरण संख्या 266/2014-2015 दर्ज किया। दिनांक 18.1.2016 को उन्होंने अधिनियम की धारा 47(ए) के अंतर्गत याचिकाकर्त्री को नोटिस जारी किया और कथित अपूर्ण स्टाम्प शुल्क के संबंध में कारण बताने को कहा।
याचिकाकर्त्री प्रतिवादी संख्या 3 के समक्ष उपस्थित हुई और अपना आपत्ति-पत्र दाखिल किया। आपत्ति के बावजूद, प्रतिवादी संख्या 3 ने 27.4.2017 का आदेश पारित कर अवर निबंधक के संदर्भ को सही ठहराया और याचिकाकर्त्री को अतिरिक्त स्टाम्प शुल्क अदा करने का निर्देश दिया।
मुख्य निर्णय-वृत्तांत के अनुसार, यह अतिरिक्त शुल्क Rs. 59,224/- बताया गया। राज्य के अधिवक्ता ने, हालांकि, इस निर्देश को Rs. 53,840/- अपूर्ण स्टाम्प शुल्क तथा Rs. 5,384/- दंड के रूप में वसूली का आदेश बताया। किसी भी स्थिति में, प्रभाव यह था कि पंजीयन के सात वर्ष से अधिक समय बाद अतिरिक्त शुल्क की मांग की गई।
इस आदेश के फलस्वरूप, अवर निबंधक ने 23.5.2017 की तिथि वाला नोटिस जारी कर याचिकाकर्त्री से अपूर्ण स्टाम्प शुल्क, जुर्माना, वैधता शुल्क एवं संबंधित मदों के रूप में कुल Rs. 72,714/- की मांग की।
उक्त आदेश से आहत होकर, याचिकाकर्त्री ने 2018 की सिविल रिट अधिकारिता वाद संख्या 9294 में पटना उच्च न्यायालय की शरण ली। उसने प्रतिवादी संख्या 3 के 27.4.2017 के आदेश तथा प्रतिवादी संख्या 5 के 23.5.2017 के मांग नोटिस को निरस्त करने की प्रार्थना की।
याचिकाकर्त्री की दलील का मुख्य आधार, बिहार संशोधित भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए पर आधारित था।
उसके अधिवक्ता ने तर्क दिया कि धारा 47-ए(1) के अंतर्गत, यदि निबंधन अधिकारी को यह संतोष हो कि वर्गीकरण या मूल्यांकन गलत है या मार्गदर्शक मूल्य से कम है, तभी वह विलेख के पंजीयन के समय, उसे संग्राहक के समक्ष उचित बाजार मूल्य एवं स्टाम्प शुल्क निर्धारण के लिए संदर्भित कर सकता है।
याचिकाकर्त्री ने तर्क दिया कि अवर निबंधक ने 10.10.2007 को स्टाम्प शुल्क स्वीकार करने के बाद दस्तावेज का पंजीयन कर दिया। उस समय उन्होंने कोई संदर्भ नहीं भेजा। अतः 2015 में, यानी सात वर्ष से अधिक समय बाद, संदर्भ भेजना उनके अधिकार क्षेत्र से बाहर एवं विधि-विरुद्ध था।
याचिकाकर्त्री ने आगे धारा 47-ए(3) पर भी भरोसा किया। यह प्रावधान संग्राहक को यह अधिकार देता है कि वह स्वयं (सुओ मोटू) ऐसे पंजीकृत विलेख की जांच कर सके, जिसे उसके पास उपधारा (1) के तहत संदर्भित नहीं किया गया हो। परंतु यह कार्य वह केवल पंजीयन की तिथि से दो वर्ष की अवधि के भीतर ही कर सकता है।
चूँकि पंजीयन अक्टूबर 2007 में हुआ था, इसलिए दो वर्ष की समयावधि अक्टूबर 2009 में समाप्त हो गई। याचिकाकर्त्री ने तर्क दिया कि इस अवधि के समाप्त होने के बाद, उच्च प्राधिकारी भी मूल्यांकन को पुनः खोल नहीं सकता था और न ही अधिक स्टाम्प शुल्क की मांग कर सकता था।
निर्णय में धारा 47-ए(1) और 47-ए(3) के प्रासंगिक वैधानिक पाठ का उद्धरण दिया गया, जिससे यह स्पष्ट हो गया कि निबंधन अधिकारी की शक्ति पंजीयन के समय तक सीमित है और संग्राहक की सुओ मोटू शक्ति पंजीयन की तिथि से दो वर्ष तक सीमित है।
याचिकाकर्त्री के अधिवक्ता ने इसी मुद्दे पर पटना उच्च न्यायालय के दो पूर्ववर्ती निर्णयों का भी हवाला दिया: डिवीजन बेंच का निर्णय The State of Bihar & Others vs. Smt. Tetra Devi, प्रकाशित 2018(2) PLJR 136 में, तथा सिंगल बेंच का निर्णय Shahnaz Begam vs. The State of Bihar & Ors., प्रकाशित 2018(2) PLJR 293 में।
दूसरी ओर, राज्य के अधिवक्ता ने स्वीकार किया कि 25.4.2014 को प्रमोद सिंह नामक व्यक्ति द्वारा अवर निबंधक के समक्ष शिकायत दर्ज कराई गई थी। उन्होंने कहा कि इसी शिकायत के आधार पर अवर निबंधक ने जांच की, यह निष्कर्ष निकाला कि भूमि आवासीय है और तत्पश्चात 21.2.2015 की तिथि वाला संदर्भ संख्या 194 सहायक महानिरीक्षक को भेजा।
उन्होंने स्पष्ट किया कि स्टाम्प प्रकरण संख्या 266/2014-2015 प्रारंभ किया गया और याचिकाकर्त्री को सुनवाई का अवसर देने के बाद 27.4.2017 का आदेश पारित कर उसे अपूर्ण स्टाम्प शुल्क दंड सहित अदा करने का निर्देश दिया गया।
दोनों पक्षों को सुनने के बाद, पटना उच्च न्यायालय ने मूल विधिक प्रश्न की जांच की: क्या पंजीयन के इतने वर्ष बाद, इस प्रकार संदर्भ भेजना एवं स्टाम्प शुल्क बढ़ाने का आदेश विधि सम्मत है?
न्यायालय ने अवलोकन किया कि अभिलेखों पर उपलब्ध सामग्री से यह स्पष्ट है कि संपत्ति के वर्गीकरण या मूल्यांकन संबंधी धारा 47(ए)(1) के अंतर्गत संदर्भ केवल दस्तावेज के पंजीयन से पूर्व ही किया जा सकता है। प्रावधान की भाषा स्वयं इस बात को स्पष्ट करती है।
न्यायालय ने माना कि यह स्थिति पहले से ही पटना उच्च न्यायालय के Shahnaz Begam और Tetra Devi के निर्णयों द्वारा स्पष्ट की जा चुकी है। उन मामलों में यह स्पष्ट किया गया था कि निबंधन अधिकारी के पास विलेख के पंजीयन के बाद धारा 47-ए(1) के अंतर्गत संदर्भ भेजने का कोई अधिकार-क्षेत्र नहीं है।
वर्तमान मामले में, अवर निबंधक ने पंजीयन के सात वर्ष से अधिक समय बाद संदर्भ भेजा। न्यायालय ने पाया कि उन्होंने यह कार्य “किसी भी प्रकार के अधिकार या क्षेत्राधिकार के बिना” तथा धारा 47(ए)(1) के प्रत्यक्ष प्रतिकूल रूप से किया।
आगे न्यायालय ने बल देकर कहा कि उच्च प्राधिकारी, अर्थात् प्रतिवादी संख्या 3 के पास भी धारा 47-ए(3) के अंतर्गत पंजीयन की तिथि से दो वर्ष बाद बाजार मूल्य एवं देय शुल्क की शुद्धता पर पुनर्विचार करने की शक्ति नहीं है।
चूँकि विलेख का पंजीयन अक्टूबर 2007 में हुआ था, अतः संग्राहक या समतुल्य प्राधिकारी द्वारा अक्टूबर 2009 के बाद किया गया कोई भी सुओ मोटू पुनरीक्षण वैधानिक रूप से निषिद्ध था। अतः 2015 तथा 2017 में की गई कार्यवाही वैधानिक समयसीमा से बाहर थी।
इस तर्क के आधार पर, न्यायालय ने माना कि प्रतिवादी संख्या 3 एवं प्रतिवादी संख्या 5 की कार्रवाइयाँ न केवल अधिकार-क्षेत्र से परे थीं, बल्कि मनमानी, विकृत एवं अवैध भी थीं, क्योंकि वे भारतीय स्टाम्प अधिनियम, 1899 की धारा 47(ए)(1) एवं (3) के स्पष्ट उल्लंघन में की गईं।
फलस्वरूप, न्यायालय ने प्रतिवादी संख्या 3 द्वारा पारित 27.4.2017 के विवादित आदेश तथा प्रतिवादी संख्या 5 द्वारा जारी 23.5.2017 के मांग नोटिस को निरस्त कर दिया। प्रतिवादियों को आगे की कार्यवाही करने से रोक दिया गया।
तदनुसार, रिट याचिका स्वीकार की गई और याचिकाकर्त्री को विलंब से की गई अतिरिक्त स्टाम्प शुल्क, जुर्माना एवं संबंधित वसूली से पूर्ण राहत प्रदान की गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार के भू-क्रेता एवं विक्रेता, विशेषकर उन लोगों के लिए महत्वपूर्ण है जिन्होंने बहुत पहले भूमि खरीदी है और जिन्हें अचानक अतिरिक्त स्टाम्प शुल्क की मांग का भय है।
पटना उच्च न्यायालय ने स्पष्ट कर दिया है कि पंजीयन प्राधिकारी अपनी इच्छानुसार कभी भी पुराने विक्रय विलेखों को नहीं खोल सकते। मूल्यांकन या वर्गीकरण पर सवाल उठाने की उनकी शक्ति भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए द्वारा सख्ती से सीमित है।
साधारण नागरिकों के लिए इसका अर्थ यह है कि एक बार जब विक्रय विलेख विधिवत पंजीकृत हो जाए और स्टाम्प शुल्क स्वीकार कर लिया जाए, तो सामान्यतः मामला वहीं समाप्त हो जाना चाहिए। यदि निर्धारित वैधानिक समयावधि के भीतर कोई कार्रवाई नहीं की जाती, तो प्राधिकारी वर्षों बाद लौटकर अधिक धन की मांग नहीं कर सकते।
यह निर्णय खरीदारों को लंबे विलंब के बाद की गई निजी शिकायतों के आधार पर की जाने वाली उत्पीड़नात्मक कार्रवाइयों से भी सुरक्षा प्रदान करता है। कोई भी शिकायत हो, पंजीयन अधिकारी को कानून द्वारा दी गई शक्तियों एवं समय-सीमाओं के भीतर ही कार्रवाई करनी होगी।
वकीलों एवं अधिकारियों के लिए यह निर्णय पुनः पुष्ट करता है कि धारा 47-ए(1) के अंतर्गत संदर्भ पंजीयन से पहले ही किया जाना चाहिए और धारा 47-ए(3) के अंतर्गत कोई भी सुओ मोटू कार्रवाई दो वर्ष के भीतर ही की जानी चाहिए। इन सीमाओं की अवहेलना से कार्यवाही शून्य हो जाएगी।
विवादित विधिक प्रश्न और उनके उत्तर
प्रश्न: क्या अवर निबंधक, भारतीय स्टाम्प अधिनियम, 1899 की धारा 47-ए(1) के अंतर्गत, विक्रय विलेख के पंजीयन के सात वर्ष से अधिक समय बाद संपत्ति का पुनर्मूल्यांकन करने एवं अतिरिक्त स्टाम्प शुल्क की मांग के लिए संदर्भ भेज सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने कहा कि धारा 47-ए(1) के अंतर्गत संदर्भ केवल विलेख के पंजीयन से पहले ही किया जा सकता है। पंजीयन के वर्षों बाद किया गया संदर्भ अधिकारहीन एवं अधिनियम के विपरीत है।
प्रश्न: क्या उच्च निबंधन प्राधिकारी या संग्राहक, धारा 47-ए(3) के अंतर्गत, पंजीयन की तिथि से दो वर्ष बाद सुओ मोटू रूप से जांच कर स्टाम्प शुल्क बढ़ा सकता है?
उत्तर: नहीं। न्यायालय ने कहा कि धारा 47-ए(3) के अंतर्गत सुओ मोटू शक्ति, पंजीयन की तिथि से दो वर्ष की अवधि तक ही सीमित है। इस अवधि के बाद की गई कोई भी कार्रवाई अवैध एवं अधिकार-क्षेत्र से परे है।
प्रश्न: क्या वर्ष 2007 के विक्रय विलेख के आधार पर वर्ष 2017 में अपूर्ण स्टाम्प शुल्क एवं दंड की वसूली के लिए पारित आदेश वैध हैं?
उत्तर: नहीं। चूँकि संदर्भ एवं सुओ मोटू दोनों कार्रवाइयाँ वैधानिक शक्तियों एवं समय-सीमाओं से परे थीं, न्यायालय ने 27.4.2017 का आदेश तथा 23.5.2017 का मांग नोटिस दोनों को निरस्त कर दिया और आगे की कार्यवाही पर रोक लगा दी।
न्यायालय द्वारा उद्धृत मामले
- 2018(2) PLJR 136 – The State of Bihar & Others vs. Smt. Tetra Devi.
- 2018(2) PLJR 293 – Shahnaz Begam vs. The State of Bihar & Ors.
प्रकरण का विवरण
वाद संख्या: Civil Writ Jurisdiction Case No. 9294 of 2018
वाद का शीर्षक: Savitri Devi vs. The State of Bihar & Others
उद्धरण: 2022 (4) PLJR 415
न्यायालय: High Court of Judicature at Patna
पीठ: Hon’ble Mr. Justice Mohit Kumar Shah
निर्णय की तिथि: 29.08.2022
याचिकाकर्त्री के अधिवक्ता: Mr. Akhileshwar Kumar Shrivastva, Advocate; Mr. Amrit Kirti, Advocate
प्रतिवादियों के अधिवक्ता: Mr. Rewti Kant Raman, AC to SC-11; Mr. Pyush Kumar Pandey, Advocate
वाद का स्वरूप: अपूर्ण स्टाम्प शुल्क एवं संबंधित वसूली आदेशों को चुनौती देते हुए सिविल रिट अधिकारिता के अंतर्गत दायर रिट याचिका।
प्रासंगिक वैधानिक प्रावधान: Section 47-A of the Indian Stamp Act, 1899 (as applicable in Bihar)
पूर्ण निर्णय का लिंक: Click here to read the Patna High Court judgment
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानना चाहते हों कि
बिहार में विधिक परिवर्तन आपके अधिकारों को कैसे प्रभावित कर सकते हैं,
तो आप भविष्य के अद्यतनों के लिए Samvida Law Associates को फॉलो करने पर विचार कर सकते हैं।