मामले की पृष्ठभूमि
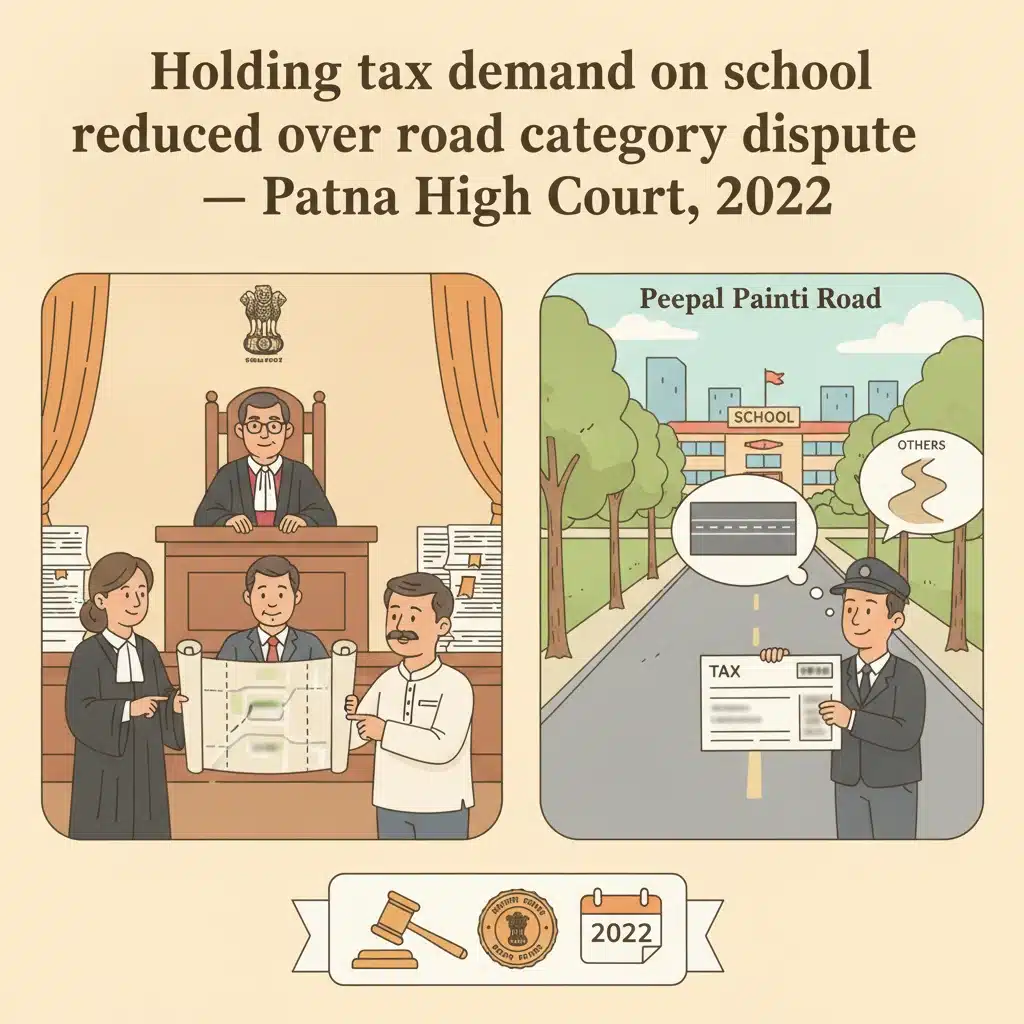
मामला मुंगेर स्थित एक शैक्षणिक संस्था से संबंधित है, जो एक ऐसे स्कूल का संचालन करती है जिसे परोपकारी एवं लाभ-निरपेक्ष बताया गया है। स्कूल की इमारत पीपल पैंटी रोड, मुंगेर पर स्थित है।
मुंगेर नगर निगम ने बिहार नगर पालिका अधिनियम, 2007 की धारा 127 के अंतर्गत इस संपत्ति का होल्डिंग टैक्स के लिए आकलन किया। उसने पीपल पैंटी रोड को “प्रमुख मुख्य सड़क” मानते हुए ऐसी सड़कों पर लागू अधिक दर का टैक्स लगाया।
इसी आधार पर निगम ने बकाया और चालू होल्डिंग टैक्स की मांग उठाई। 21.06.2011 की दिनांकित पत्राचार के द्वारा नगर आयुक्त ने वित्तीय वर्ष 1997-98 से 2010-11 तक के लिए कुल बकाया राशि रु. 9,93,578/- निर्धारित की।
स्कूल ने इस मांग से असहमति जताई। उसने दो मुख्य आधारों पर आपत्ति की: पहला, कि एक परोपकारी संस्था और कैथोलिक चर्च की धार्मिक महिलाओं के धार्मिक निवास के रूप में वह 2007 के अधिनियम की धारा 124(2) के अंतर्गत कर-मुक्त है; दूसरा, कि धारा 127 के अंतर्गत पीपल पैंटी रोड को “प्रमुख मुख्य सड़क” घोषित करने की कोई अधिसूचना जारी नहीं हुई है, अतः अधिक दरें लागू नहीं की जा सकतीं।
इन परिस्थितियों में, स्कूल ने 29.07.2011 को एक आपत्ति दाखिल की। उसने अनुरोध किया कि पीपल पैंटी रोड को सड़कों की “अन्य” श्रेणी में माना जाए, न कि प्रमुख मुख्य सड़क के रूप में। उसने मांग की गणना का ब्यौरा भी मांगा। निगम ने 04.08.2011 की दिनांकित पत्र के तहत विस्तृत गणना उपलब्ध कराई।
बाद की न्यायिक कार्यवाही के लंबित रहने के दौरान, निगम ने 04.04.2018 के आदेश द्वारा स्कूल को पूर्ण कर-छूट के स्थान पर होल्डिंग टैक्स में “रियायत” प्रदान कर दी। इस कारण, स्कूल के अधिवक्ता ने वर्तमान रिट मामले में कर-छूट के दावे को आगे नहीं बढ़ाया, और पटना उच्च न्यायालय ने भी उस मुद्दे पर निर्णय देने से स्पष्ट रूप से परहेज किया।
नगर आयुक्त ने, तथापि, 15.04.2017 के आदेश द्वारा मांग के विरुद्ध स्कूल की पुनरीक्षण याचिका खारिज कर दी। उन्होंने प्रांगण को प्रमुख मुख्य सड़क पर स्थित मानते हुए किए गए आकलन को बरकरार रखा।
इसके बाद स्कूल ने बिहार नगर पालिका अधिनियम, 2007 की धारा 143 के अंतर्गत जिला न्यायाधीश के समक्ष अपील दायर की। यह अपील M.T.A. No. 01 of 2017/C.I.S. No. 1 of 2017 के रूप में दर्ज हुई और 10.02.2020 को माननीय अतिरिक्त जिला न्यायाधीश-II, मुंगेर द्वारा खारिज कर दी गई।
पीड़ित होकर, स्कूल ने पटना उच्च न्यायालय में CWJC No. 3015 of 2021 दायर किया। इसमें 10.02.2020 की अपीलीय आदेश और 15.04.2017 की पुनरीक्षण आदेश दोनों को रद्द करने की मांग की गई और “प्रमुख मुख्य सड़क” श्रेणी पर आधारित होल्डिंग टैक्स मांग को अवैध बताते हुए चुनौती दी गई।
न्यायालय ने क्या विचार किया और क्या फैसला दिया
पटना उच्च न्यायालय के समक्ष स्कूल ने अपना मामला सीमित कर लिया। उसके अधिवक्ता के माध्यम से, उसने अब परोपकारी संस्था होने के आधार पर कर-छूट का दावा नहीं किया, क्योंकि निगम ने 2018 में पहले ही रियायत प्रदान कर दी थी। अब मुख्य चुनौती केवल इस बात तक सीमित थी कि पीपल पैंटी रोड को “प्रमुख मुख्य सड़क” मानकर जो अधिक दर का होल्डिंग टैक्स लगाया गया, वह वैध है या नहीं।
मुख्य कानूनी प्रश्न यह था कि बिहार नगर पालिका अधिनियम, 2007 की धारा 127(5) के अनुसार नगर पालिका को राज्य सरकार की स्वीकृति के साथ “प्रमुख मुख्य सड़कों” और “मुख्य सड़कों” की सूची प्रकाशित करनी होती है और आवश्यकता पड़ने पर उसमें संशोधन करना होता है। स्कूल के अनुसार, पीपल पैंटी रोड को प्रमुख मुख्य सड़क घोषित करने वाली ऐसी कोई अधिसूचना अस्तित्व में ही नहीं है।
स्कूल ने पटना उच्च न्यायालय के एक खंडपीठ के फैसले Nagar Parishad, Khagaria vs. State of Bihar & others, 2017 (1) BBCJ 411 पर भरोसा किया। उस निर्णय में यह विस्तार से बताया गया था कि होल्डिंग टैक्स वसूलते समय नगर पालिकाओं को धारा 127 की प्रक्रिया का पालन करना अनिवार्य है।
दूसरी ओर, मुंगेर नगर निगम ने वरिष्ठ अधिवक्ता के माध्यम से मांग का बचाव किया। उसने टैक्स दरोगा के निष्कर्ष पर भरोसा किया और पीपल पैंटी रोड के इलाके का मानचित्र (अपने प्रतिजवाब में परिशिष्ट ‘A’) प्रस्तुत किया।
निगम ने स्वीकार किया कि स्कूल की होल्डिंग पीपल पैंटी रोड पर स्थित है। उसने कहा कि यह सड़क शहीद भगत सिंह चौक और सोझी घाट के बीच स्थित है और दो प्रमुख मुख्य सड़कों—लल्लू पोखर रोड और बेलन बाजार पटना रोड—को जोड़ती है। निगम ने यह भी कहा कि पीपल पैंटी रोड मुंगेर नगर के हृदय स्थल में है, जहां अनेक स्कूल और व्यावसायिक संस्थान हैं और जहां पर्याप्त व्यावसायिक गतिविधि होती है।
इन आधारों पर निगम ने न्यायालय को सूचित किया कि पीपल पैंटी रोड को नगर बोर्ड की 01.07.2019 को हुई सामान्य बैठक में प्रमुख मुख्य सड़क की श्रेणी में रखा गया है।
मामले के दौरान एक और महत्वपूर्ण विकास संशोधित आकलन के रूप में हुआ। 04.04.2018 को होल्डिंग टैक्स में रियायत देने के बाद, नगर आयुक्त ने पत्र सं. 1362 दिनांक 07.05.2021 के द्वारा होल्डिंग टैक्स का पुनर्गणना किया। उन्होंने रु. 7,50,944/- की बकाया टैक्स की संशोधित मांग उठाई और विलंबित भुगतान के लिए रु. 12,67,082/- का जुर्माना भी लगाया।
स्कूल ने आपत्ति के अधीन रहते हुए, तत्काल बकाया राशि का भुगतान करने की पेशकश की। निगम ने 15.06.2021 के पत्र द्वारा इस पेशकश को स्वीकार किया। रु. 7,50,944/- की राशि 19.06.2021 को मुंगेर नगर निगम के बैंक खाते में जमा कर दी गई।
उच्च न्यायालय ने यह नोट किया कि विलंब के लिए जुर्माना देने की स्कूल की देयता तभी उत्पन्न होगी जब मूल टैक्स मांग—जो पीपल पैंटी रोड को प्रमुख मुख्य सड़क मानने पर आधारित थी—कानूनी रूप से वैध हो। यदि स्वयं मांग का ही कोई कानूनी आधार न हो, तो जुर्माना स्वतः ही गिर जाता है।
खंडपीठ ने इसलिए 2007 के अधिनियम की धारा 127 का अवलोकन किया। उसने देखा कि होल्डिंग टैक्स लगाने की नगर पालिका की शक्ति इसी प्रावधान से उत्पन्न होती है। उपधारा (5) नगर पालिका को राज्य सरकार की स्वीकृति के साथ प्रमुख मुख्य सड़कों और मुख्य सड़कों की सूची प्रकाशित और संशोधित करने के लिए अधिकृत करती है। उपधारा (7) नगर पालिका को, पुनः पूर्व राज्य स्वीकृति के साथ, स्थान, उपयोग, निर्माण के प्रकार, अधिभोग तथा गैर-आवासीय उपयोग के प्रकार को ध्यान में रखते हुए प्रति वर्ग फुट किराया मूल्य की दर निर्धारित करने के लिए बाध्य करती है।
न्यायालय ने समझाया कि ये प्रावधान मिलकर एक स्पष्ट दायित्व निर्धारित करते हैं: नगर पालिका को, राज्य सरकार की स्वीकृति के अधीन, सड़कों को तीन वर्गों—प्रमुख मुख्य सड़कों, मुख्य सड़कों और अन्य सड़कों—में वर्गीकृत कर प्रकाशित करना होता है। तत्पश्चात इन्हीं प्रकाशित श्रेणियों के आधार पर नगर पालिका को, फिर से राज्य सरकार की स्वीकृति के साथ, प्रति वर्ग फुट किराया मूल्य की दर तय करनी होती है।
केवल इस दो-स्तरीय प्रक्रिया के बाद ही किसी विशेष होल्डिंग का आकलन किया जा सकता है। पहले, होल्डिंग की पहचान इस आधार पर की जाती है कि वह किस तीन श्रेणियों में से किसी एक सड़क पर स्थित है। दूसरे, उसके निर्माण और उपयोग को ध्यान में रखते हुए उस श्रेणी के लिए अधिसूचित प्रति वर्ग फुट की दर पर उसका किराया मूल्य निकाला जाता है।
स्कूल के मामले में पटना उच्च न्यायालय ने एक “स्वीकारोक्ति की स्थिति” दर्ज की: धारा 127(5) के अंतर्गत पीपल पैंटी रोड को प्रमुख मुख्य सड़क के रूप में निर्दिष्ट करने वाली कोई अधिसूचना जारी नहीं की गई थी। न ही धारा 127(7) के अंतर्गत प्रति वर्ग फुट किराया मूल्य की दर निर्धारित करने वाली कोई अधिसूचना जारी हुई थी।
निगम द्वारा आकलन को सही ठहराने के लिए यह तर्क देना कि क्षेत्र व्यावसायिक रूप से महत्वपूर्ण है, सड़क दो महत्वपूर्ण सड़कों के बीच स्थित है या वह नगर के हृदय स्थल में है—इन सभी बातों को न्यायालय ने अनिवार्य अधिसूचनाओं के अभाव में अप्रासंगिक माना। न्यायालय ने टैक्स दरोगा के उस प्रमाण-पत्र को, जिसमें ऐसे ही कारणों पर सड़क को प्रमुख मुख्य सड़क मान लिया गया था, “कानूनन अस्थिर” बताया।
खंडपीठ ने इस बात पर जोर दिया कि धारा 127(5) सड़कों के वर्गीकरण को केवल नगर पालिका या उसकी सामान्य बैठक के विवेक पर नहीं छोड़ती। यह राज्य सरकार की स्वीकृति सहित श्रेणियों के औपचारिक प्रकाशन की मांग करती है। इसी प्रकार धारा 127(7) के अंतर्गत किराया मूल्य का मापन भी, निर्दिष्ट मानदंडों पर विचार करने के बाद, राज्य की स्वीकृति से ही निर्धारित होना चाहिए।
क्योंकि विधि ने एक विशिष्ट पद्धति निर्धारित की है, न्यायालय ने माना कि मात्र नगर बोर्ड की उसकी 01.07.2019 की सामान्य बैठक में पारित प्रस्ताव के आधार पर किया गया कोई भी आकलन विधिक आधार से रहित है। सामान्य बैठक का यह निर्णय कि पीपल पैंटी रोड को प्रमुख मुख्य सड़क माना जाए, अतः मनमाना और विधि-अधिकार से परे था।
न्यायालय ने इसके बाद खंडपीठ के पूर्ववर्ती निर्णय Nagar Parishad, Khagaria में दिए गए निष्कर्षों की जांच की। उसने उस निर्णय के अनुच्छेद 10, 11 और 12 उद्धृत किए, जिनमें यह स्पष्ट रूप से रेखांकित किया गया था कि क्षेत्रों का वर्गीकरण और होल्डिंग टैक्स दरों का पुनरीक्षण केवल राज्य सरकार की पूर्व स्वीकृति तथा धारा 127 के अनुरूप ही किया जा सकता है। उस निर्णय में यह भी कहा गया था कि ऐसी स्वीकृति के बिना अधिक दर पर टैक्स वसूली संविधान के अनुच्छेद 265 का उल्लंघन होगी, जो कहता है कि बिना विधि की अनुमति के कोई कर नहीं लगाया जा सकता।
उसी तर्क को लागू करते हुए, पटना उच्च न्यायालय ने निष्कर्ष निकाला कि स्कूल की होल्डिंग को प्रमुख मुख्य सड़क पर स्थित मानकर की गई होल्डिंग टैक्स मांग धारा 127(5) और (7) के प्रतिकूल है और अतः उसे कोई विधिक अधिकार प्राप्त नहीं है।
फलस्वरूप, न्यायालय ने माना कि पीपल पैंटी रोड को कभी भी धारा 127(5) के अंतर्गत विधिवत प्रमुख मुख्य सड़क के रूप में अधिसूचित न किए जाने के कारण, स्कूल से प्रमुख मुख्य सड़क की दरों पर होल्डिंग टैक्स नहीं वसूला जा सकता।
राहत के रूप में न्यायालय ने घोषित किया कि संबंधित अवधि के लिए नगर निगम कोई जुर्माना नहीं लगा सकता। न्यायालय ने यह भी नोट किया कि स्कूल पहले ही अधिक, अवैध रूप से निर्धारित दरों पर बकाया होल्डिंग टैक्स जमा करा चुका है। अतः न्यायालय ने निर्देश दिया कि स्कूल की देयता का पुनर्मूल्यांकन इस आधार पर किया जाए कि उसकी होल्डिंग “अन्य” श्रेणी की सड़क पर स्थित है। एक नई गणना-पत्रक तैयार कर निर्णय की तारीख से आठ सप्ताह के भीतर स्कूल को भेजी जानी थी।
न्यायालय ने आगे निर्देश दिया कि स्कूल द्वारा पहले से की गई जो भी अतिरिक्त भुगतान की राशि बची हो, जिसे उसके अधिवक्ता के अनुसार अल्प बताया गया, उसे संबंधित अवधि के बाद की भविष्य की होल्डिंग टैक्स देयता में समायोजित किया जाए।
इन्हीं शर्तों पर रिट याचिका स्वीकार कर ली गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार भर के स्कूलों, परोपकारी संस्थाओं और सामान्य संपत्ति मालिकों के लिए महत्वपूर्ण है जो अधिक होल्डिंग टैक्स मांगों का सामना कर रहे हैं।
पटना उच्च न्यायालय ने स्पष्ट कर दिया कि कोई भी नगर पालिका मात्र अपने स्तर पर किसी भी सड़क को “प्रमुख मुख्य सड़क” घोषित कर अधिक टैक्स वसूलना शुरू नहीं कर सकती। बिहार नगर पालिका अधिनियम, 2007 की धारा 127(5) के अंतर्गत राज्य सरकार की स्वीकृति सहित एक औपचारिक अधिसूचना आवश्यक है।
निर्णय यह भी पुष्ट करता है कि प्रति वर्ग फुट की टैक्स दरें धारा 127(7) के तहत विधिवत प्रक्रिया के माध्यम से ही निर्धारित की जानी चाहिए। स्थानीय निकाय केवल अपने आंतरिक प्रस्तावों, नक्शों या कर कर्मचारियों की राय पर निर्भर नहीं रह सकते।
जहां यह विधिक प्रक्रिया नहीं अपनाई गई है, वहां अधिक होल्डिंग टैक्स मांगों और जुर्मानों को न्यायालय में चुनौती दी जा सकती है। यह मामला स्मरण कराता है कि संविधान का अनुच्छेद 265 नागरिकों को ऐसे किसी भी कर से संरक्षित करता है जो विधि द्वारा अधिकृत न हो।
जिन संस्थानों ने आपत्ति के अधीन रहते हुए पहले ही भुगतान कर दिया है, उनके लिए यह निर्णय दर्शाता है कि न्यायालय पुनर्मूल्यांकन का आदेश दे सकते हैं और अतिरिक्त भुगतान को भविष्य की देयताओं के विरुद्ध समायोजित करने का निर्देश दे सकते हैं।
कानूनी प्रश्न और उनके उत्तर
प्रश्न: क्या मुंगेर नगर निगम, बिहार नगर पालिका अधिनियम, 2007 की धारा 127(5) के अंतर्गत राज्य-स्वीकृत अधिसूचना के बिना, जिसमें पीपल पैंटी रोड को प्रमुख मुख्य सड़क के रूप में वर्गीकृत किया गया हो, पीपल पैंटी रोड पर स्थित संपत्ति पर “प्रमुख मुख्य सड़क” दरों से होल्डिंग टैक्स लगा सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने माना कि धारा 127(5) और 127(7) के अंतर्गत अधिसूचनाओं के अभाव में प्रमुख मुख्य सड़क की दरों पर की गई मांग को कोई विधिक अधिकार प्राप्त नहीं है और वह अधिनियम के प्रतिकूल है।
प्रश्न: क्या स्कूल विवादित होल्डिंग टैक्स मांग के विलंबित भुगतान के लिए जुर्माना देने के लिए उत्तरदायी है?
उत्तर: नहीं। क्योंकि उच्च दरों पर मूल टैक्स मांग को अवैध और अनुचित पाया गया, न्यायालय ने माना कि संबंधित अवधि के लिए कोई जुर्माना नहीं लगाया जा सकता।
प्रश्न: विवादित अवधि के लिए आगे चलकर स्कूल की होल्डिंग टैक्स देयता का निर्धारण कैसे किया जाना चाहिए?
उत्तर: न्यायालय ने निर्देश दिया कि होल्डिंग को “अन्य” श्रेणी की सड़क पर स्थित माना जाए, उसी आधार पर टैक्स का पुनर्मूल्यांकन किया जाए, और जो भी अतिरिक्त राशि पहले से जमा की जा चुकी हो, उसे भविष्य की होल्डिंग टैक्स देयता में समायोजित किया जाए।
न्यायालय द्वारा उद्धृत मामले
- Nagar Parishad, Khagaria vs. State of Bihar & others, reported in 2017 (1) BBCJ 411.
मामले का विवरण
मामला संख्या: Civil Writ Jurisdiction Case No. 3015 of 2021
मामले का शीर्षक: Notre Dame Academy Munger, Peepal Painti Road, Munger vs. State of Bihar & others
उद्धरण: 2022 (4) PLJR 786
पीठ: माननीय श्री न्यायमूर्ति चक्रधारी शरण सिंह तथा माननीय श्री न्यायमूर्ति मधुरेश प्रसाद
निर्णय की तिथि: 22.06.2022
अधिवक्ता:
- याचिकाकर्ता की ओर से: Mr. K.M. Joseph
- राज्य की ओर से: Mr. Yogendra Pd. Sinha, AAG-7 with Mr. Rajeev Kumar Sinha, AC to AAG-7
- निगम की ओर से: Mr. Anjani Kumar, Senior Advocate with Mr. Amit Kumar Jha, Advocate
मामले का स्वरूप: होल्डिंग टैक्स आकलन, बिहार नगर पालिका अधिनियम, 2007 की धारा 143 के अंतर्गत पारित अपीलीय आदेश, तथा संबंधित जुर्माने को चुनौती देने वाली रिट याचिका।
निर्णय का लिंक: पूरे पटना उच्च न्यायालय के निर्णय को पढ़ने के लिए यहां क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने के इच्छुक हों कि
बिहार में विधिक विकास आपके अधिकारों को किस प्रकार प्रभावित कर सकते हैं,
तो आप Samvida Law Associates को अधिक अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।