मामले की पृष्ठभूमि
याचिकाकर्ता ने मौजा गोविंदपुर सेल्हौरी, थाना नौबतपुर, जिला पटना की भूमि खरीदने पर सहमति दी। भूमि थाना सं. 155 (कंप्यूटर कोड 036), खाता सं. 316, खेसरा सर्वे प्लॉट सं. 1164, 1165, 1166, 1167 और 1168 से संबंधित थी, जिसकी कुल रकबा 1 एकड़ 56 डिसिमल, अर्थात लगभग 50 कठ्ठा बताई गई।
विक्रेताओं ने इस भूमि को बिक्री के लिए विज्ञापित किया था। सहमत दर 12,000 रुपये प्रति कठ्ठा थी। याचिकाकर्ता के अनुसार, विक्रेताओं ने संयुक्त रूप से 2,00,000 रुपये बतौर बयाना प्राप्त किए और 10.03.2012 को उसके पक्ष में एक बैबेयाना (बिक्री का अनुबंध) लिखत संपादित की।
कुल सहमत बिक्री प्रतिफल 6,00,000 रुपये में से याचिकाकर्ता ने 4,85,000 रुपये का भुगतान कर दिया। इस चरण पर, कथित रूप से विक्रेताओं ने बिक्री‑विलेख का निष्पादन और पंजीयन करने से इंकार कर दिया। इसके परिणामस्वरूप याचिकाकर्ता ने विक्रेताओं के विरुद्ध अनुबंध के विशेष निष्पादन की मांग करते हुए शीर्षक वाद सं. 119/2012 दायर किया।
23.10.2013 को, शीर्षक वाद लंबित रहने के दौरान, पक्षकारों ने संयुक्त समझौता याचिका दायर की। इस समझौते के अनुसार, उसी भूमि और उसी 6,00,000 रुपये के बिक्री प्रतिफल के लिए 28.10.2013 को याचिकाकर्ता के पक्ष में बिक्री‑विलेख पंजीकरण हेतु प्रस्तुत किया गया।
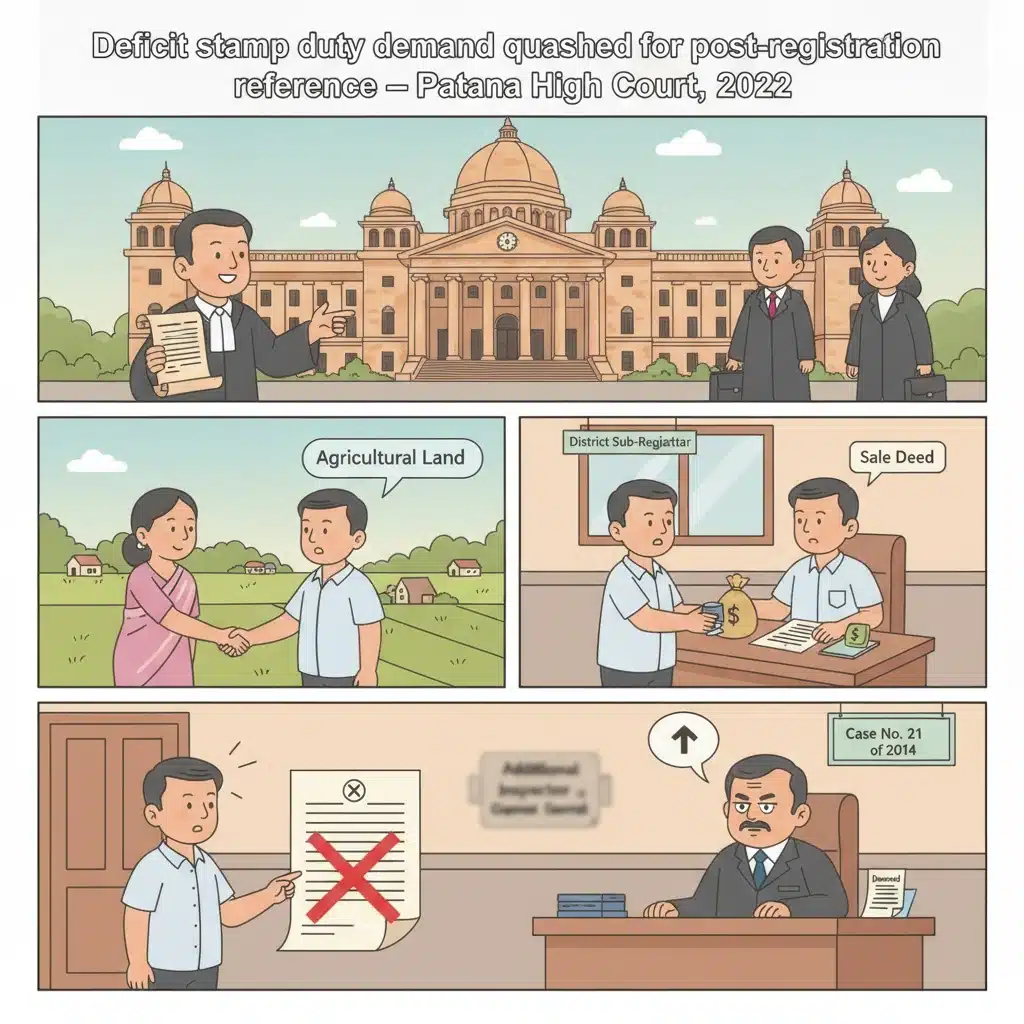
बिक्री‑विलेख में भूमि को कृषि भूमि के रूप में वर्णित किया गया। याचिकाकर्ता ने उस समय प्रचलित मानी गई मूल्यांकन के अनुसार 48,000 रुपये का स्टाम्प शुल्क अदा किया। जिला उप‑पंजीयक, बिक्रम ने 28.10.2013 को बिक्री‑विलेख पंजीकृत कर दिया।
पंजीयन के बावजूद, बाद में प्रकरण ने अलग दिशा ले ली। जिला उप‑पंजीयक, बिक्रम ने भूमि को “प्रगतिशील” अथवा विकसित होती भूमि मानकर उच्च मूल्यांकन के दायरे में बताया। उन्होंने भारतीय स्टाम्प अधिनियम, 1899 की धारा 47A(1) के तहत, कथित रूप से प्रकरण को निबंधन के अतिरिक्त महानिरीक्षक, निबंधन, पटना (प्रतिवादी सं. 4) के पास संदर्भित किया।
इस संदर्भ के आधार पर प्रतिवादी सं. 4 के समक्ष प्रकरण सं. 21/2014 शुरू किया गया। 09.09.2014 दिनांकित नोटिस याचिकाकर्ता को जारी हुई। याचिकाकर्ता उपस्थित हुआ और यह दलील दी कि भूमि कृषि भूमि है तथा उप‑पंजीयक द्वारा किया गया उच्च मूल्यांकन मनमाना और कारणरहित है।
फिर भी, 29.05.2015 को प्रतिवादी सं. 4 ने प्रकरण सं. 21/2014 में एक पक्षीय (ex parte) आदेश पारित किया। उन्होंने उप‑पंजीयक के संदर्भ को स्वीकार करते हुए संपत्ति का मूल्य 2,49,60,000 रुपये आँका और 19,48,800 रुपये घाटा स्टाम्प शुल्क तथा 1,94,880 रुपये जुर्माना अदा करने का निर्देश दिया। यह भी निर्दिष्ट किया गया कि यदि 60 दिनों के भीतर भुगतान नहीं किया गया, तो घाटा राशि पर प्रति माह 5% की दर से ब्याज वसूल किया जाएगा।
इसके पश्चात, 04.06.2015 दिनांकित पत्र द्वारा प्रतिवादी सं. 4 ने याचिकाकर्ता से कुल 21,43,680 रुपये की मांग उठाई। 29.05.2015 के आदेश और उसके बाद की मांग‑पत्र को चुनौती देते हुए, याचिकाकर्ता ने पटना उच्च न्यायालय में सीडब्ल्यूजेसी सं. 1281/2019 दायर किया।
न्यायालय ने क्या परखा और क्या निर्णय दिया
पटना उच्च न्यायालय ने माननीय न्यायमूर्ति मोहित कुमार शाह के माध्यम से, जिला उप‑पंजीयक द्वारा किए गए संदर्भ और निबंधन के अतिरिक्त महानिरीक्षक द्वारा पारित एक पक्षीय आदेश की वैधता का सूक्ष्म परीक्षण किया।
प्रथम, न्यायालय ने भारतीय स्टाम्प अधिनियम, 1899 की धारा 47A(1) को, जैसा कि भारतीय स्टाम्प (बिहार संशोधन) अधिनियम, 2013 द्वारा संशोधित है, उद्धृत किया। यह प्रावधान पंजीयन अधिकारी को, जब वह विक्रय, विनिमय, उपहार, बंटवारा या निपटान से संबंधित लिखत का पंजीयन कर रहा हो, यह शक्ति देता है कि यदि वर्गीकरण, माप या उल्लिखित मूल्य निर्देशिका रजिस्टर की तुलना में गलत या कम प्रतीत हो, तो वह दस्तावेज को बाजार मूल्य और उचित शुल्क निर्धारण के लिए जिलाधिकारी को संदर्भित करे।
धारा 47A(1) का एक प्रमुख तत्व समय है। पंजीयन अधिकारी को ऐसा संदर्भ “पंजीयन से पूर्व” करना होता है। न्यायालय ने रेखांकित किया कि यह भाषा स्पष्ट और अनिवार्य है।
स्वीकृत तथ्यों के अनुसार, याचिकाकर्ता की बिक्री‑विलेख 28.10.2013 को उप‑पंजीयक, बिक्रम द्वारा पंजीकृत की गई थी। उप‑पंजीयक ने प्रतिवादी सं. 4 को 01.09.2014 को, अर्थात पंजीयन के लगभग ग्यारह माह बाद, संदर्भ भेजा।
न्यायालय ने ठहराया कि पंजीयन के बाद धारा 47A(1) के तहत किया गया संदर्भ अधिनियम के विपरीत है। यह प्रावधान पंजीयन अधिकारी को केवल पंजीयन से पूर्व कार्रवाई का अधिकार देता है। एक बार पंजीयन हो जाने पर, यह मार्ग बंद हो जाता है।
इसके बाद न्यायालय ने यह विचार किया कि पंजीयन के पश्चात कानून क्या अनुमति देता है। भारतीय स्टाम्प अधिनियम, 1899 की धारा 47A(3) जिलाधिकारी को यह शक्ति देती है कि वह, ऐसे किसी वादपत्र के संबंध में, जिसे उप‑धारा (1) के अंतर्गत पहले से संदर्भित नहीं किया गया है, पंजीयन की तारीख से दो वर्ष के भीतर स्वतः संज्ञान लेकर कार्यवाही कर सकता है। जिलाधिकारी वादपत्र मंगा सकता है, बाजार मूल्य और शुल्क की शुद्धता की जांच कर सकता है और यदि वह कम मूल्यांकन पाता है, तो उप‑धारा (2) की प्रक्रिया का पालन करते हुए सही मूल्य और अतिरिक्त शुल्क निर्धारित कर सकता है।
न्यायालय ने इंगित किया कि वर्तमान मामले में जिलाधिकारी या सहायक निबंधन महानिरीक्षक द्वारा धारा 47A(3) के तहत कोई ऐसी स्वतः संज्ञान वाली कार्यवाही शुरू नहीं की गई थी। इसके स्थान पर, उप‑पंजीयक ने ही पंजीयन के बाद विलंबित संदर्भ धारा 47A(1) के तहत किया, जो कि अधिनियम द्वारा स्वीकृत नहीं है।
केवल इसी आधार पर न्यायालय ने संदर्भ को अवैध पाया और यह घोषित किया कि उसके परिणामस्वरूप 29.05.2015 की पारित आदेश टिकाऊ नहीं है।
इस निष्कर्ष को सुदृढ़ करने के लिए न्यायालय ने समन्वय पीठ के पूर्व के निर्णय शहनाज़ बेगम बनाम द स्टेट ऑफ बिहार एवं अन्य, 2018(2) पीएलजेआर 293 पर भरोसा किया। उस मामले में भी पंजीयन प्राधिकारी ने पंजीयन के बाद संदर्भ किया था। समन्वय पीठ ने स्पष्टत: ठहराया था कि ऐसा संदर्भ धारा 47A(1) के विरुद्ध है और परिणामस्वरूप आदेश को रद्द कर दिया था।
पटना उच्च न्यायालय ने शहनाज़ बेगम के अनुच्छेद 6 से 9 उद्धृत किए, जिनमें स्पष्ट रूप से प्रतिपादित किया गया था कि:
- धारा 47A(1) के तहत संदर्भ केवल पंजीयन से पूर्व ही किया जा सकता है;
- पंजीयन के बाद की कोई भी कार्यवाही, यदि हो, तो धारा 47A(3) के अंतर्गत जिलाधिकारी द्वारा दो वर्ष के भीतर स्वतः संज्ञान लेकर ही की जा सकती है; और
- पंजीयन के बाद किया गया संदर्भ वैधानिक प्रावधानों के विरुद्ध है और स्थिर नहीं रह सकता।
वर्तमान मामले को शहनाज़ बेगम द्वारा “पूरी तरह आच्छादित” पाते हुए, और यह देखते हुए कि राज्य के अधिवक्ता इसे खंडित नहीं कर सके, न्यायालय ने संदर्भ तथा उस पर आधारित आदेश को धारा 47A(1) के स्पष्ट उल्लंघन में माना।
इसके बाद न्यायालय ने दूसरी, स्वतंत्र अवैधता की जांच की। यह पाया गया कि सहायक निबंधन महानिरीक्षक, पटना ने 29.05.2015 की impugned एक पक्षीय आदेश, बिहार स्टाम्प (वादपत्रों के अवमूल्यन की रोकथाम) नियमावली, 1995 (नियमावली, 1995) का अनुपालन किए बिना पारित की।
नियमावली, 1995 के नियम 5 के अंतर्गत, जिला उप‑पंजीयक को ग्रामीण और शहरी भूमि का वर्गीकरण कर अनुमानित न्यूनतम मूल्य की दिशा‑निर्देश रजिस्टर तैयार करनी होती है। नियम 6, जिसे संशोधन नियमावली, 2013 द्वारा संशोधित किया गया, जिला मूल्यांकन समिति द्वारा केंद्रीय मूल्यांकन समिति के मार्गदर्शन में अनुमानित न्यूनतम बाजार मूल्य के निर्धारण की प्रक्रिया निर्धारित करता है।
याचिकाकर्ता के मामले में, संबंधित अवधि के लिए जिला मूल्यांकन समिति की कोई अनुशंसा उपलब्ध नहीं थी। रिट याचिका के परिशिष्ट‑7 से पता चला कि जिला मूल्यांकन समिति ने गोविंदपुर सेल्हौरी में “प्रगतिशील भूमि” की प्रकृति और सीमा का निर्णय केवल 30.09.2014 को किया।
जबकि याचिकाकर्ता ने दस्तावेज को पंजीयन हेतु इससे काफी पहले, 28.10.2013 को प्रस्तुत किया था। 30.09.2014 से पूर्व, एकमात्र अधिसूचित दर 01.04.2011 से मार्च 2012 की अवधि के लिए थाना गोविंदपुर सेल्हौरी की कृषि भूमि के लिए 65,000 रुपये प्रति डिसिमल थी। 01.04.2012 से 31.03.2013 तथा 01.04.2013 से 31.03.2014 की अवधियों के लिए कोई निर्धारित दर नहीं थी।
संबंधित अवधि और श्रेणी के लिए विधिवत निर्धारित अनुमानित न्यूनतम बाजार मूल्य के अभाव के बावजूद, सहायक निबंधन महानिरीक्षक ने भूमि को “प्रगतिशील” मानकर 2,49,60,000 रुपये का अत्यधिक उच्च मूल्यांकन कर दिया। न्यायालय ने पाया कि उन्होंने ऐसा संबंधित अंचल अधिकारी से भूमि की प्रकृति या श्रेणी के संबंध में रिपोर्ट मंगाए बिना तथा नियमावली, 1995 के नियम 5 और 6 का पालन किए बिना किया।
न्यायालय ने अवलोकन किया कि यही मुद्दा पूर्व में प्रशांत कुमार महेन्सारिया बनाम द स्टेट ऑफ बिहार एवं अन्य, 2019 (3) पीएलजेआर 1094 में विचारित किया गया था। उस मामले में, जहाँ न्यूनतम मूल्यांकन रजिस्टरों ने भूमि का समुचित वर्गीकरण नहीं किया था, प्राधिकारी ने प्रासंगिक अंचल अधिकारी की रिपोर्ट पर भरोसा नहीं किया था, और कोई उचित जांच नहीं की गई थी, न्यायालय ने समान प्रकार के आदेश को रद्द कर दिया था। उस मामले में न्यायालय ने ठहराया कि अनुमानित न्यूनतम बाजार मूल्य और उचित वर्गीकरण के विधिवत निर्धारण के अभाव में तथा कारणयुक्त जांच के बिना घाटा स्टाम्प शुल्क की मांग स्थिर नहीं रह सकती।
प्रशांत कुमार महेन्सारिया के अनुच्छेद 5 से 9 का संदर्भ लेते हुए, पटना उच्च न्यायालय ने वर्तमान प्रकरण में माना कि वही त्रुटियाँ यहाँ भी विद्यमान हैं। याचिकाकर्ता की कृषि भूमि के लिए दस्तावेज प्रस्तुत किए जाने के समय कोई वैध निर्देशिका दर नहीं थी; जिला मूल्यांकन समिति के बाद के निर्णयों को प्रतिगामी रूप से लागू नहीं किया जा सकता था; और भारी घाटा शुल्क लगाने से पूर्व कोई उचित जांच या वर्गीकरण नहीं किया गया।
अत: पंजीयन के बाद किए गए संदर्भ की अवैधता के अतिरिक्त, न्यायालय ने यह भी पाया कि मूल्यांकन और मांग स्वयं मनमानी तथा नियमावली, 1995 के विपरीत थी।
दोनों आधारों पर विचार करने के बाद, न्यायालय इस निष्कर्ष पर पहुँचा कि सहायक निबंधन महानिरीक्षक, पटना द्वारा 29.05.2015 को पारित impugned आदेश अवैध और विधि के विपरीत है। तदनुसार, उस आदेश को निरस्त कर दिया गया।
न्यायालय ने यह भी घोषित किया कि impugned आदेश के आधार पर प्रतिवादी प्राधिकरणों द्वारा की गई सभी परिणामस्वरूप कार्रवाइयाँ, जिनमें 04.06.2015 दिनांकित मांग‑पत्र भी शामिल है, शून्य और अवैध हैं। रिट याचिका स्वीकार कर ली गई।
यह निर्णय क्यों महत्वपूर्ण है
यह निर्णय बिहार भर के भूमि क्रेताओं और विक्रेताओं, विशेष रूप से कृषि भूमि के छोटे क्रेताओं के लिए महत्वपूर्ण है। यह पुष्टि करता है कि एक बार बिक्री‑विलेख पंजीकृत हो जाने के बाद, उप‑पंजीयक बाद में धारा 47A(1) के तहत उच्च मूल्यांकन के लिए दस्तावेज को संदर्भित नहीं कर सकता।
यदि सरकार को पंजीयन के बाद अवमूल्यन का संदेह हो, तो कानून के अनुसार जिलाधिकारी को दो वर्ष के भीतर स्वयं संज्ञान लेकर, विधिसम्मत प्रक्रिया का पालन करते हुए कार्यवाही करनी होती है। न्यायालय दिखाता है कि निबंधन अधिकारियों द्वारा की जाने वाली शॉर्टकट कार्यवाहियाँ स्वीकार नहीं की जाएँगी।
निर्णय नागरिकों को “प्रगतिशील भूमि” जैसे अस्पष्ट लेबलों के आधार पर, बिना उचित निर्देशिका दर, समिति की अनुशंसा या जांच‑पड़ताल के मनमानी स्टाम्प शुल्क मांगों से भी संरक्षण प्रदान करता है। प्राधिकरणों को न्यूनतम बाजार मूल्य निर्धारित करते समय बिहार स्टाम्प नियमावली, 1995 का कड़ाई से पालन करना होगा।
बिहार में वे लोग जो अपनी बिक्री‑विलेख के पंजीयन के वर्षों बाद अचानक, भारी घाटा स्टाम्प शुल्क मांगों का सामना कर रहे हैं, उनके लिए पटना उच्च न्यायालय का यह निर्णय अवैध संदर्भों और आधारहीन मूल्यांकनों को चुनौती देने का स्पष्ट आधार प्रदान करता है।
कानूनी प्रश्न और उनके उत्तर
- प्रश्न: क्या जिला उप‑पंजीयक धारा 47A(1), भारतीय स्टाम्प अधिनियम, 1899 के तहत पहले से पंजीकृत बिक्री‑विलेख को पुनर्मूल्यांकन और घाटा स्टाम्प शुल्क के लिए कलेक्टर/अतिरिक्त निबंधन महानिरीक्षक को संदर्भित कर सकता है?
उत्तर: नहीं। पटना उच्च न्यायालय ने ठहराया कि धारा 47A(1) के तहत संदर्भ केवल वादपत्र के पंजीयन से पहले ही किया जा सकता है। पंजीयन के लगभग ग्यारह माह बाद किया गया संदर्भ अवैध और अधिनियम के विपरीत था। - प्रश्न: जब संबंधित अवधि के लिए कोई उचित निर्देशिका दर या समिति की अनुशंसा विद्यमान नहीं थी, तब याचिकाकर्ता की भूमि को “प्रगतिशील भूमि” मानकर किया गया मूल्यांकन और उससे उत्पन्न घाटा स्टाम्प शुल्क मांग क्या वैध थी?
उत्तर: नहीं। न्यायालय ने ठहराया कि जिला मूल्यांकन समिति की अनुशंसा पर आधारित अनुमानित न्यूनतम बाजार मूल्य के निर्धारण के अभाव में, तथा भूमि की प्रकृति के संबंध में जांच या अंचल अधिकारी की रिपोर्ट के बिना, प्राधिकारी का आदेश मनमाना था, बिहार स्टाम्प (वादपत्रों के अवमूल्यन की रोकथाम) नियमावली, 1995 के नियम 5 एवं 6 का उल्लंघन करता था और इसे निरस्त किया जाना आवश्यक था। - प्रश्न: इन निष्कर्षों का याचिकाकर्ता के विरुद्ध घाटा स्टाम्प शुल्क और दंड की मांग पर क्या प्रभाव पड़ा?
उत्तर: न्यायालय ने 29.05.2015 की impugned आदेश को रद्द कर दिया और उसके आधार पर की गई सभी परिणामस्वरूप कार्रवाइयों, जिनमें 21,43,680 रुपये की मांग भी शामिल है, को शून्य और अवैध घोषित किया। रिट याचिका स्वीकार की गई।
न्यायालय द्वारा उद्धृत निर्णय
- शहनाज़ बेगम बनाम द स्टेट ऑफ बिहार एवं अन्य, 2018(2) पीएलजेआर 293।
- प्रशांत कुमार महेन्सारिया बनाम द स्टेट ऑफ बिहार एवं अन्य, 2019 (3) पीएलजेआर 1094।
मामले का विवरण
मामला संख्या: सिविल रिट अधिकारिता वाद सं. 1281/2019
मामले का शीर्षक: राज कुमार शर्मा बनाम द स्टेट ऑफ बिहार एवं अन्य
उद्धरण: 2022 (4) पीएलजेआर 698
न्यायालय: पटना उच्च न्यायालय
कोरम: माननीय न्यायमूर्ति मोहित कुमार शाह
निर्णय की तिथि: 02.08.2022
अधिवक्ता:
- याचिकाकर्ता की ओर से: सुश्री प्रकृतिता शर्मा, अधिवक्ता
- प्रतिवादियों की ओर से: श्री ऋषि राज सिन्हा, एससी‑19; श्री सौरभ कुमार, एसी टू एससी‑19
प्रतिवादी: बिहार राज्य, राजस्व एवं भूमि सुधार विभाग के प्रधान सचिव के माध्यम से, तथा निबंधन प्राधिकारी, जिनमें निबंधन महानिरीक्षक, कलेक्टर‑सह‑जिला पदाधिकारी पटना, अतिरिक्त निबंधन महानिरीक्षक और जिला उप‑पंजीयक, बिक्रम शामिल हैं।
मामले का स्वरूप: कथित घाटा स्टाम्प शुल्क और दंड निर्धारित करने वाली एक पक्षीय आदेश तथा उससे उत्पन्न मांग‑सूचना को चुनौती देने वाली सिविल रिट याचिका।
प्रासंगिक अधिनियम और नियम: भारतीय स्टाम्प अधिनियम, 1899 की धारा 47A (जैसा कि भारतीय स्टाम्प (बिहार संशोधन) अधिनियम, 2013 द्वारा संशोधित); बिहार स्टाम्प (वादपत्रों के अवमूल्यन की रोकथाम) नियमावली, 1995, जिनमें नियम 5 और 6 सम्मिलित हैं।
निर्णय का लिंक: पटना उच्च न्यायालय के पूर्ण निर्णय को देखने के लिए यहाँ क्लिक करें
यदि आपको यह व्याख्या उपयोगी लगी हो और आप यह जानने में रूचि रखते हों कि बिहार में कानूनी विकास आपके अधिकारों को कैसे प्रभावित कर सकते हैं, तो आप सम्विदा लॉ एसोसिएट्स को और अद्यतनों के लिए फॉलो करने पर विचार कर सकते हैं।